
Международный валютный фонд (IMF) вновь выделил валютную ипотеку среди финансовых рисков Грузии. В официальном заявлении миссии, опубликованном 13 ноября по итогам визита в Тбилиси, сотрудники фонда отметили, что долларизация остаётся существенной уязвимостью. Недавний рост кредитов в иностранной валюте, включая ипотечные, по их оценке, требует постоянного наблюдения. Это заключение миссии МВФ, а не новый запрет банковского кредитования и не изменение правил покупки жилья.
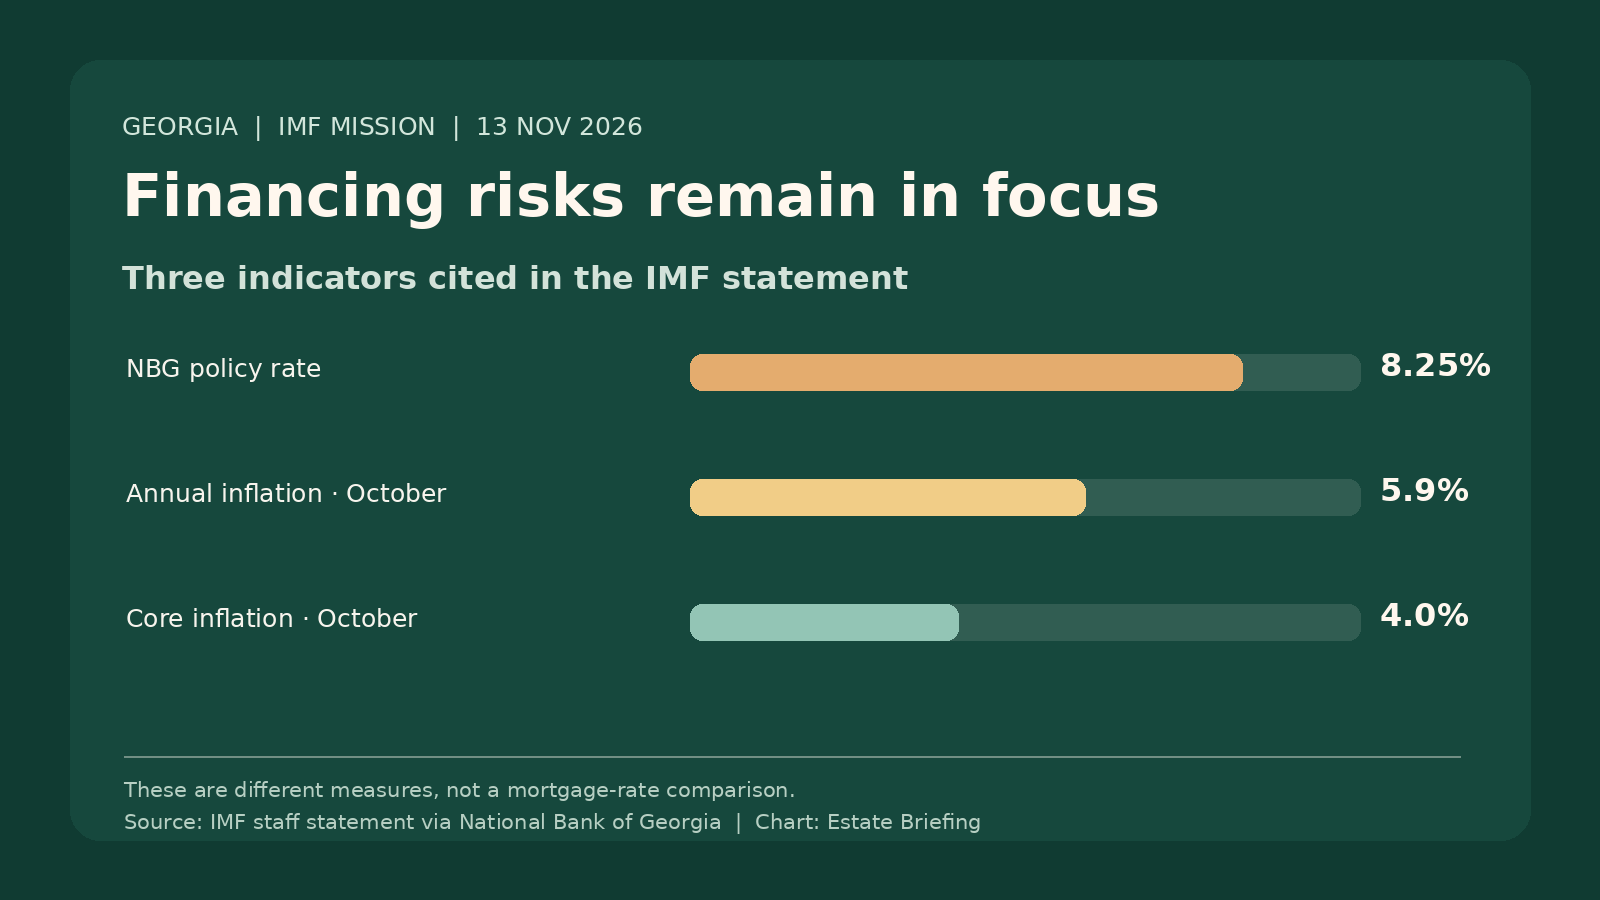
В том же документе МВФ указал на более устойчивое, чем ожидалось, инфляционное давление. В октябре 2026 года годовая инфляция достигла 5,9%, базовая — 4,0% при целевом ориентире Национального банка Грузии в 3%. После повышения ставки в мае Нацбанк сохранял её на уровне 8,25%. Эксперты МВФ допускают, что при сохранении инфляционного давления денежно-кредитную политику придётся ужесточить. Однако решения о новом повышении ставки и конкретной даты изменений в заявлении нет.
Для семьи, получающей доход преимущественно в лари, ипотека в долларах или другой валюте создаёт отдельный риск. Если лари ослабнет, тот же самый платёж в иностранной валюте обойдётся дороже при пересчёте в лари. Для заёмщика с доходом в валюте кредита ситуация иная. Реальная нагрузка также зависит от плавающей или фиксированной ставки, срока кредита, устойчивости дохода и условий банка. МВФ не приводил в этом сообщении расчётов доступности ипотеки для конкретных домохозяйств.
Не стоит смешивать стоимость кредита и цену недвижимости. Изменение ключевой ставки не превращается автоматически в рост или падение цены квартиры в объявлении, фактической суммы сделки или дохода от аренды. Более дорогое финансирование способно влиять на спрос и денежный поток, но эффект различается по городам и проектам, в том числе из-за доли покупателей с собственными средствами. При этом миссия МВФ упомянула крупные проекты недвижимости как возможный источник поддержки экономической активности, не снимая общих рисков.
Перед сделкой разумно получить письменные расчёты банка именно в валюте предполагаемого долга и проверить платежи при нескольких сценариях курса и процентных ставок. В бюджет нужно включить ремонт, обслуживание квартиры и возможные простои аренды. Для понимания сегментов рынка Батуми и вопросов проверки объекта можно обратиться к рыночному путеводителю HomeRadar по Батуми — это дополнительный рыночный контекст, а не официальная ипотечная статистика. Предупреждение МВФ говорит о необходимости проверять финансовую модель, а не предсказывает обвал цен на жильё.
Источники и ограничения

IMF ↗
Official IMF mission statement · 2026-11-13
Это исследовательский материал, а не инвестиционная, налоговая или юридическая консультация. Определения и даты наблюдений указаны для каждого утверждения.
 Poland · Польша открыла карту жилищных инвестиций и отчиталась о поддержке на 7,1 млрд злотых
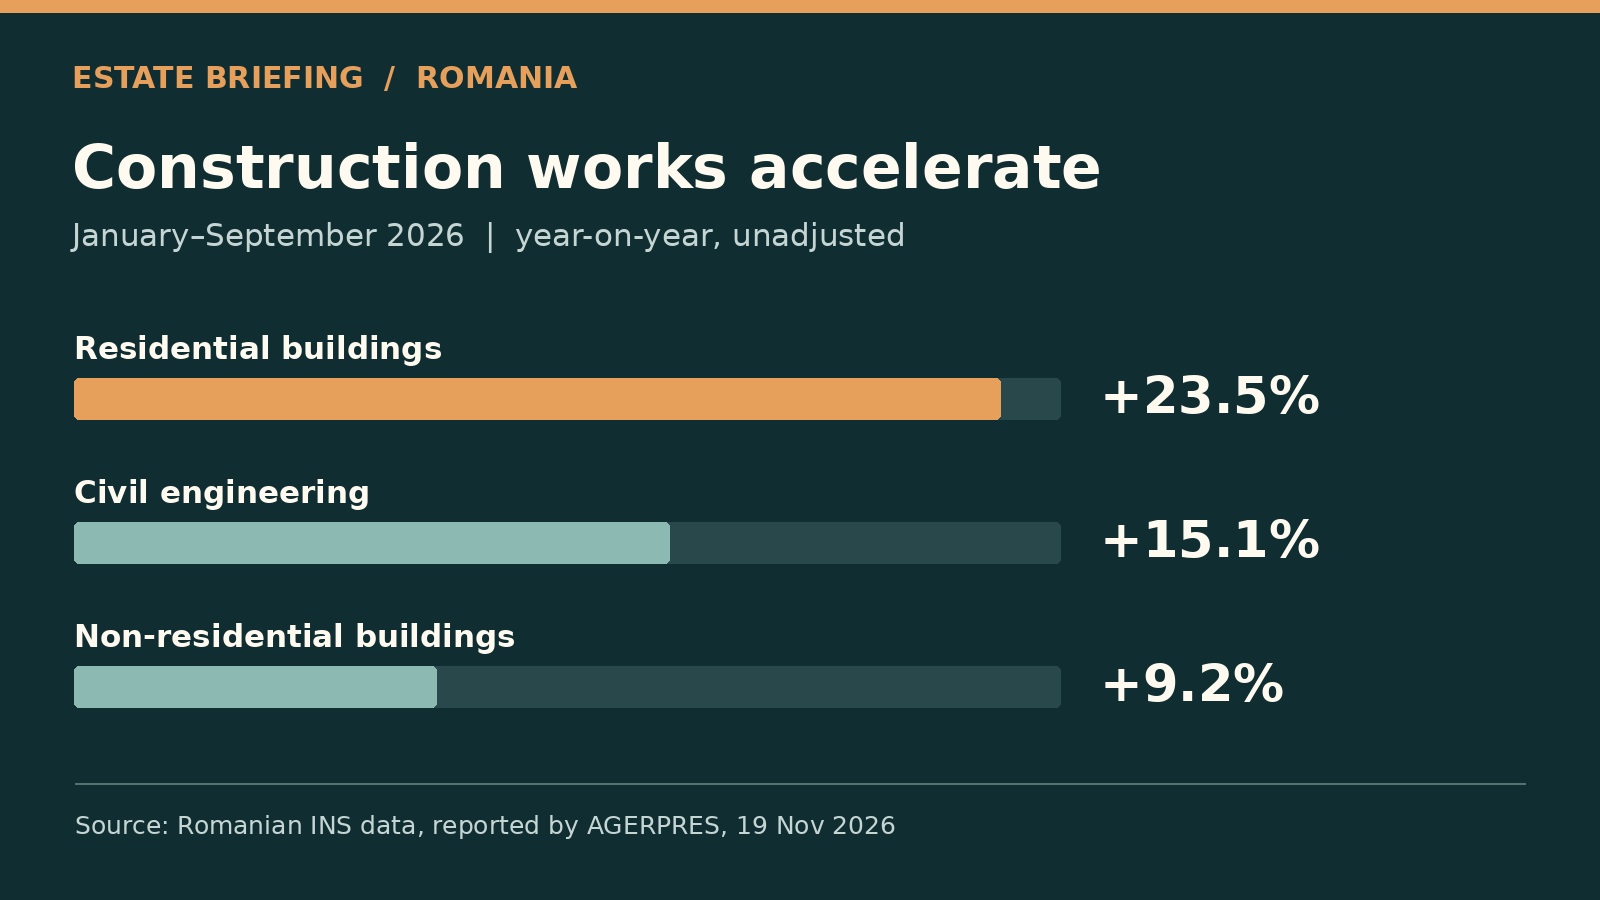 Romania · Объём жилищного строительства в Румынии вырос на 23,5% за девять месяцев
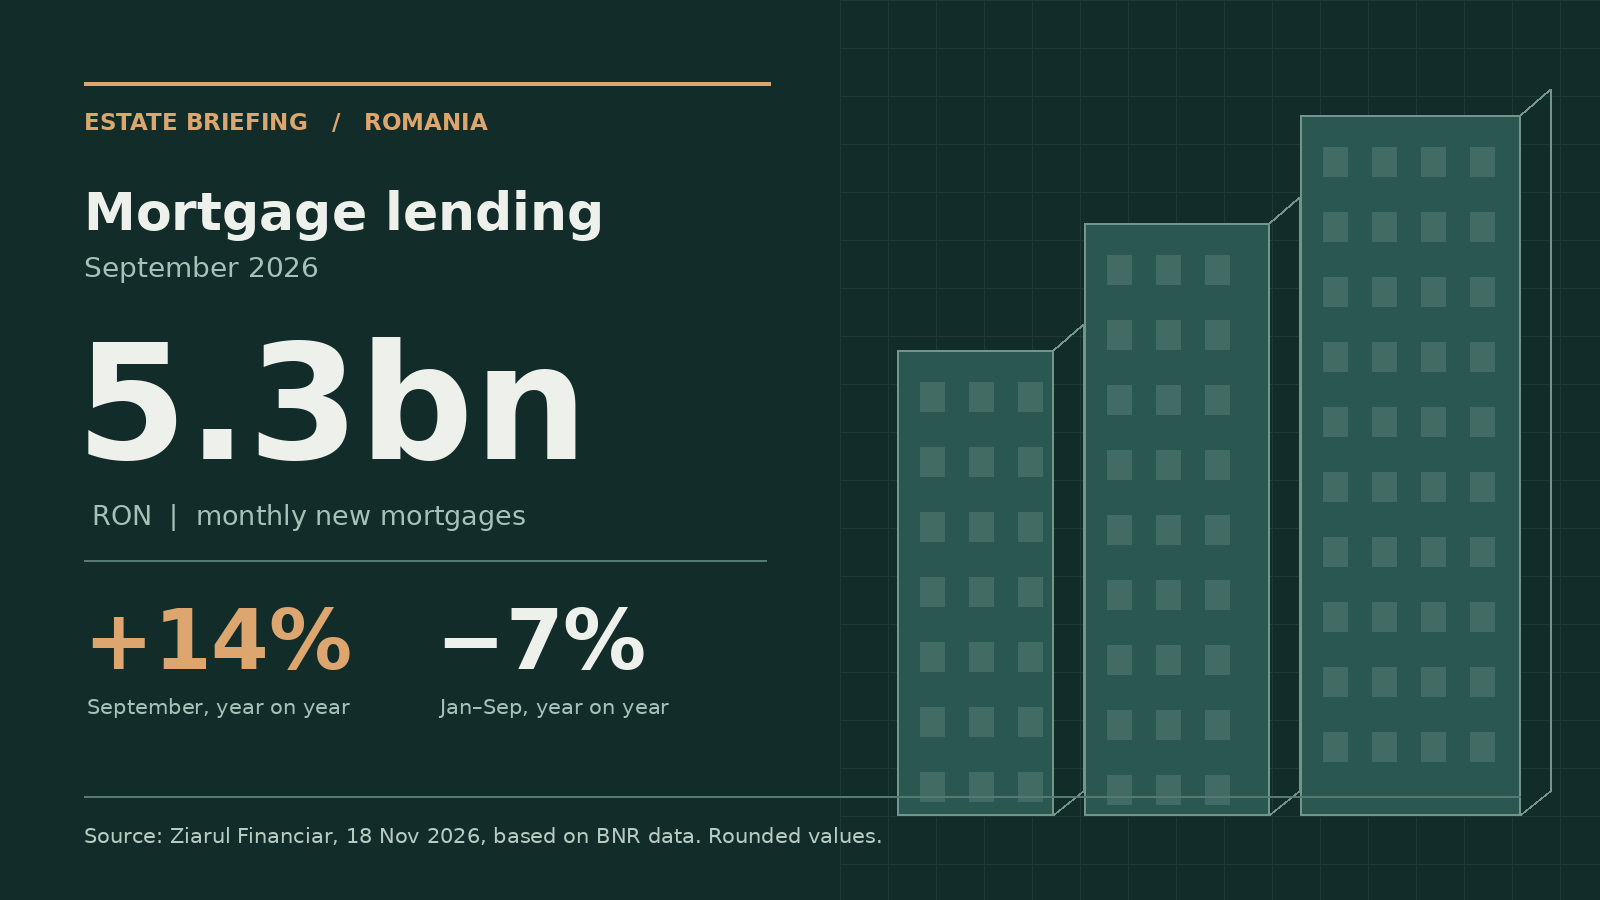 Romania · В Румынии зафиксирован рекордный объём новых ипотек