
საერთაშორისო სავალუტო ფონდმა (IMF) საქართველოში უცხოურ ვალუტაში გაცემული იპოთეკური სესხები კვლავ ფინანსური რისკების ნაწილად გამოყო. თბილისში ვიზიტის დასრულების შემდეგ, 13 ნოემბერს გამოქვეყნებულ ოფიციალურ განცხადებაში მისიის წევრებმა აღნიშნეს, რომ დოლარიზაცია კვლავ მნიშვნელოვან მოწყვლადობად რჩება. უცხოურ ვალუტაში დაკრედიტების ბოლო პერიოდის ზრდა, მათ შორის იპოთეკურ სეგმენტში, მათი შეფასებით, დაკვირვებას საჭიროებს. ეს არის ფონდის ექსპერტების შეფასება და არა ბანკებისთვის ან ბინის მყიდველებისთვის დაწესებული ახალი აკრძალვა.
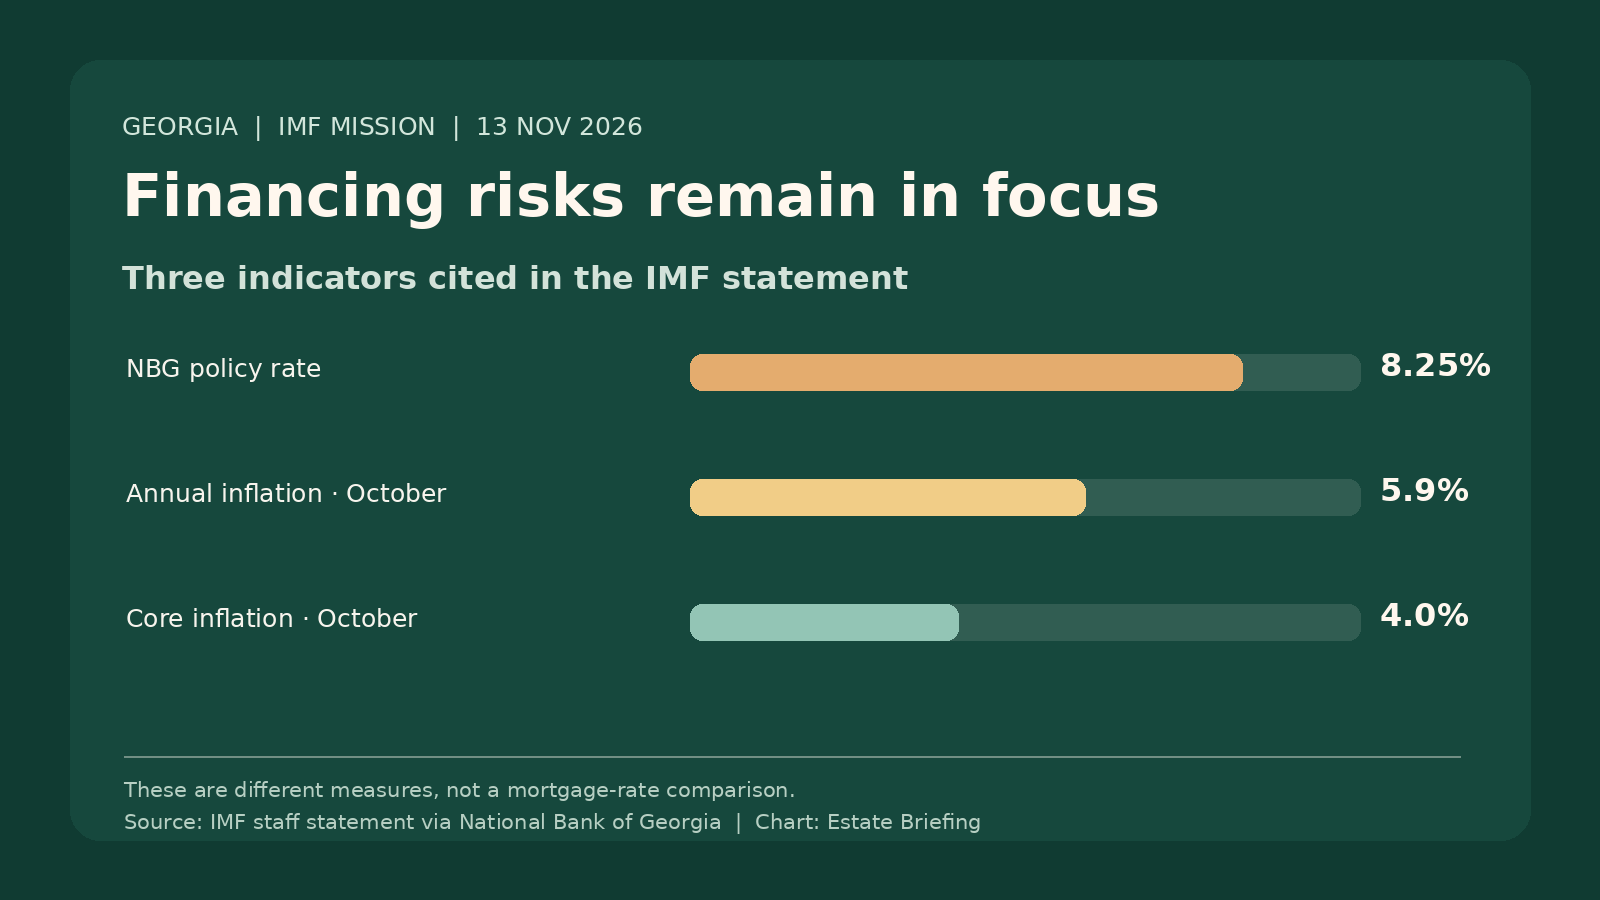
განცხადების მიხედვით, ინფლაცია მოსალოდნელზე უფრო მდგრადი აღმოჩნდა. 2026 წლის ოქტომბერში წლიურმა ინფლაციამ 5.9% შეადგინა, საბაზო ინფლაციამ კი 4.0%, მაშინ როდესაც ეროვნული ბანკის სამიზნე 3%-ია. მაისში განაკვეთის გაზრდის შემდეგ ცენტრალურმა ბანკმა ის 8.25%-ზე შეინარჩუნა. სსფ-ის შეფასებით, ფასებზე ზეწოლის გაგრძელების შემთხვევაში შესაძლოა უფრო მკაცრი მონეტარული პოლიტიკა გახდეს საჭირო. თუმცა განცხადება არ შეიცავს არც ახალი ზრდის გადაწყვეტილებას და არც მის სავარაუდო თარიღს.
ოჯახისთვის, რომლის შემოსავალი ძირითადად ლარშია, დოლარში ან სხვა ვალუტაში აღებული იპოთეკა დამატებით რისკს ქმნის. თუ ლარი გაუფასურდება, უცხოურ ვალუტაში უცვლელი შენატანის გადასახდელად მეტი ლარი იქნება საჭირო. მდგომარეობა განსხვავებულია მაშინ, როდესაც შემოსავალიც სესხის ვალუტაში მიიღება. გადასახადის რეალურ ტვირთზე მოქმედებს ასევე ფიქსირებული თუ ცვლადი პროცენტი, ხელშეკრულების პირობები, სესხის ვადა და შემოსავლის სტაბილურობა. სსფ-ს ამ განცხადებაში კონკრეტული ოჯახებისთვის იპოთეკის ხელმისაწვდომობის გამოთვლა არ გამოუქვეყნებია.
სესხის ღირებულება და უძრავი ქონების ფასი ერთმანეთისგან უნდა გაიმიჯნოს. მონეტარული პოლიტიკის განაკვეთის ცვლილება ავტომატურად არ ცვლის ახალ ბინაზე გამოცხადებულ ფასს, რეალურ გარიგების ღირებულებას ან გაქირავებიდან მიღებულ შემოსავალს. ძვირმა დაფინანსებამ შეიძლება მოთხოვნასა და ფულად ნაკადებზე იმოქმედოს, თუმცა შედეგი ქალაქებისა და პროექტების მიხედვით განსხვავდება. ამასთან, სსფ-მ მსხვილი უძრავი ქონების პროექტები ეკონომიკური აქტივობის შესაძლო მხარდამჭერ ფაქტორადაც მოიხსენია, მაგრამ გაურკვევლობები კვლავ არსებობს.
გადაწყვეტილების მიღებამდე მყიდველმა ბანკისგან უნდა მიიღოს წერილობითი შეთავაზება სწორედ იმ ვალუტაში, რომელშიც ვალდებულებას აიღებს, და შეამოწმოს შენატანები კურსისა და პროცენტის რამდენიმე სცენარით. ბიუჯეტში უნდა გაითვალისწინოს რემონტი, მომსახურების ხარჯები და შესაძლო ვაკანტური პერიოდებიც. ბათუმის ბაზრის სეგმენტებისა და პროექტების შემოწმების შესახებ დამატებით ინფორმაციას შეიცავს HomeRadar-ის ბათუმის ბაზრის გზამკვლევი, თუმცა ის იპოთეკის ოფიციალური სტატისტიკა არ არის. სსფ-ის გაფრთხილება ფინანსური გეგმის გადამოწმების მიზეზია და არა საცხოვრებლის ფასების დაცემის პროგნოზი.
წყაროები და შეზღუდვები

IMF ↗
Official IMF mission statement · 2026-11-13
ეს არის კვლევითი მასალა და არა საინვესტიციო, საგადასახადო ან იურიდიული რჩევა. განმარტებები და დაკვირვების თარიღები ყველა მტკიცებას ახლავს.
 Poland · პოლონეთმა საცხოვრებელი ინვესტიციების რუკა წარადგინა და 7,1 მლრდ ზლოტის მხარდაჭერა გამოაცხადა
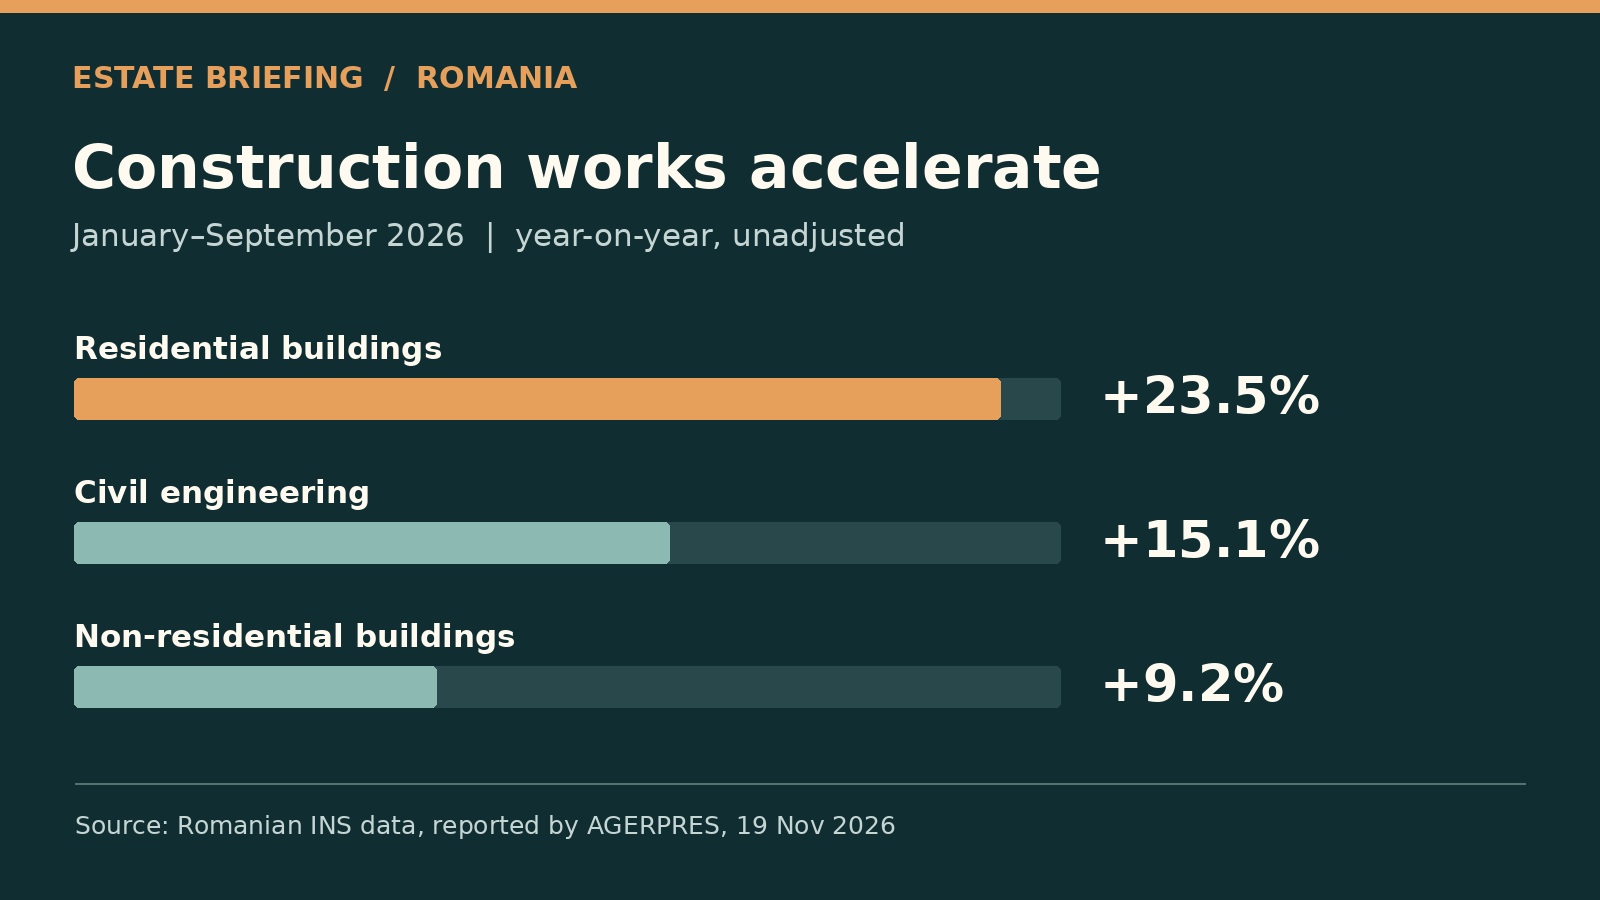 Romania · რუმინეთში საცხოვრებელი შენობების სამშენებლო სამუშაოები ცხრა თვეში 23,5%-ით გაიზარდა
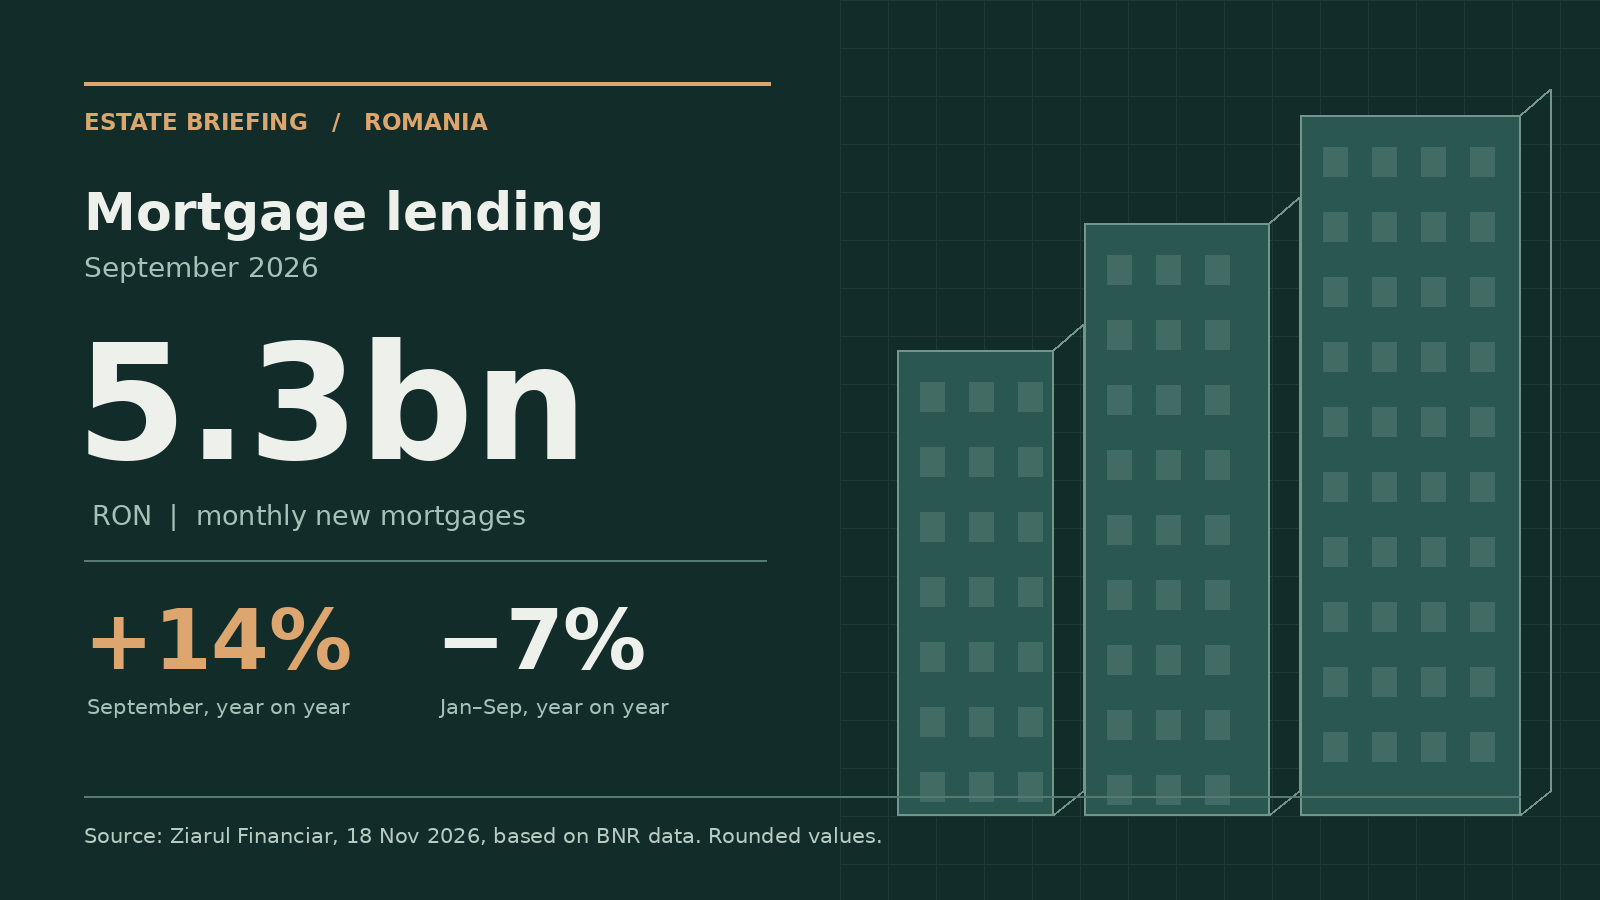 Romania · რუმინეთში სექტემბერში ახალი იპოთეკური სესხების რეკორდი დაფიქსირდა