
Министерство финансов Грузии в публичном решении №143 от 14 мая 2026 года, изменённом решением №175 от 8 июня, уточнило важную разницу между видами недвижимости. При продаже физическим лицом жилой квартиры или дома положительная разница между ценой продажи и учитываемыми затратами обычно облагается по ставке 5%, если нет освобождения. При владении квалифицирующимся жильём более двух лет доход от продажи может быть освобождён. Но гостиничный номер, являющийся частью инфраструктуры отеля, не становится жилой квартирой лишь потому, что так написано в рекламе.
Решение учитывает не только запись в реестре, но и фактическое функциональное назначение объекта. Жилое помещение должно быть самостоятельной идентифицируемой и зарегистрированной единицей, предназначенной для проживания, с возможностью подключения основных коммуникаций и без неразрывной связи с иной деятельностью. Строящаяся квартира также может соответствовать критериям, если проект и переданные права это подтверждают. Продажа права по предварительному договору — это отчуждение права, а не автоматически продажа жилой недвижимости.
Для облагаемой прибыли от иных активов физического лица общая ставка составляет 20%, если не действует отдельная льгота. Освобождение после более чем двух лет владения иным активом может зависеть от его использования в экономической деятельности. Чисто арифметический пример: при облагаемой прибыли 50 000 лари налог составит 2 500 лари по ставке 5% либо 10 000 лари по ставке 20%. Разница — 7 500 лари, но это не расчёт обязательств конкретного владельца. Важны документы о покупке и улучшениях, даты и характер использования.
Поправка №175 отдельно поясняет, что само количество квартир, срок владения и последующая продажа ещё не делают деятельность систематическим предпринимательством. Перед покупкой гостиничного номера или перепродажей прав на строящийся объект необходимы выписка из реестра, проверка договора и письменное налоговое заключение. Материал homeradar.ge о покупке у застройщика и перепродаже в том же доме показывает, почему предмет передаваемого права не менее важен, чем рекламная цена.
Дополнительный анализ: HomeRadar — developer versus resale in Batumi
Источники и ограничения
Georgian Ministry of Finance — Public Ruling No. 143 ↗
Official tax ruling · 2026-05-14
Georgian Ministry of Finance — Public Ruling No. 175 amendment ↗
Official amendment · 2026-06-08
HomeRadar Insights — aparthotel versus residential property contracts ↗
Independent contextual analysis; review date · 2026-10-21
HomeRadar Insights — developer versus resale property rights ↗
Independent market context; review date · 2026-10-21

National Agency of Public Registry — immovable property registration services ↗
Official registry guidance; access date · 2026-10-25
Это исследовательский материал, а не инвестиционная, налоговая или юридическая консультация. Определения и даты наблюдений указаны для каждого утверждения.
 Poland · Польша открыла карту жилищных инвестиций и отчиталась о поддержке на 7,1 млрд злотых
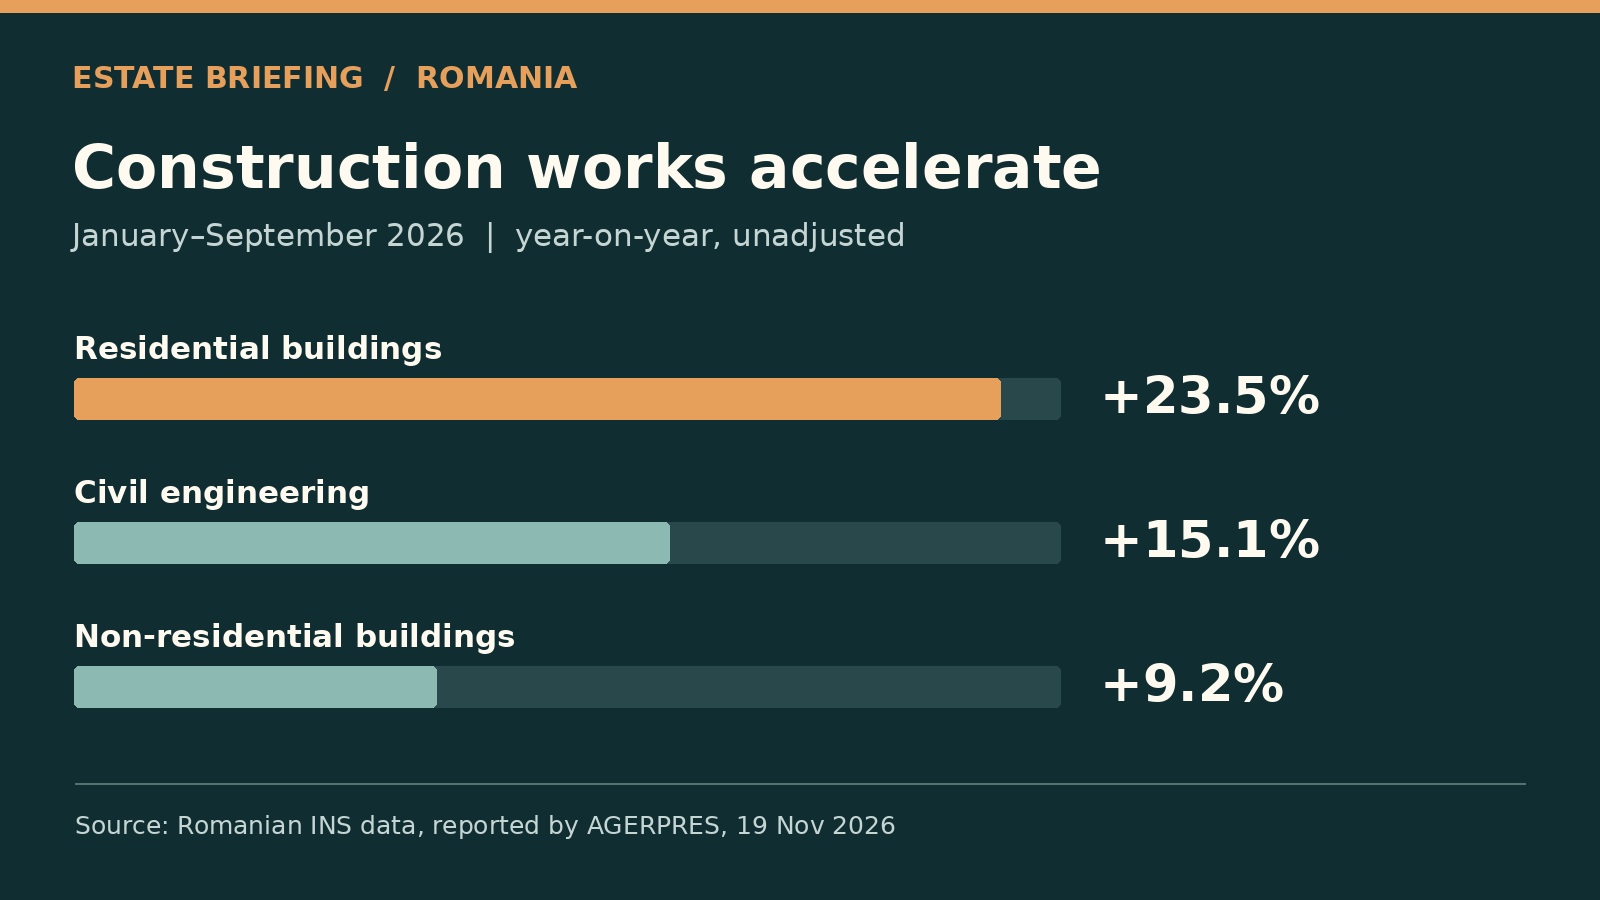 Romania · Объём жилищного строительства в Румынии вырос на 23,5% за девять месяцев
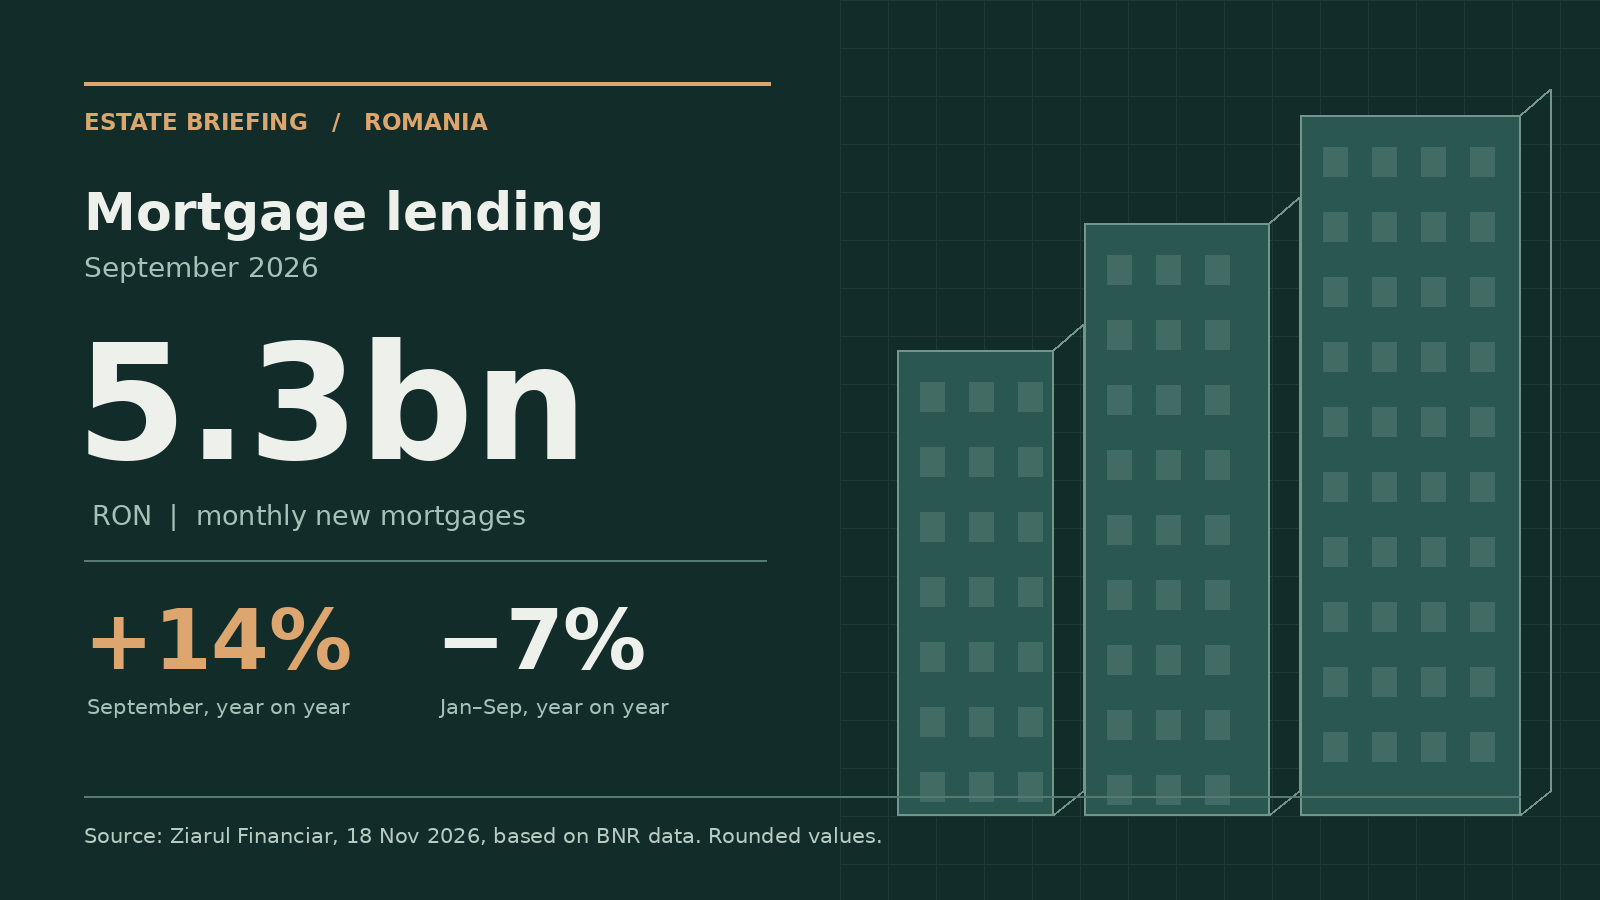 Romania · В Румынии зафиксирован рекордный объём новых ипотек