
Gruzińskie Ministerstwo Finansów wyjaśniło ważne rozróżnienie w decyzji publicznej nr 143 z 14 maja 2026 r., zmienionej decyzją nr 175 z 8 czerwca. Zysk osoby fizycznej ze sprzedaży kwalifikującego się mieszkania lub domu podlega co do zasady stawce 5%, jeżeli nie ma zwolnienia. Po ponad dwóch latach własności sprzedaż mieszkania może być zwolniona. Jednak pokój będący funkcjonalną częścią infrastruktury hotelowej nie staje się automatycznie mieszkaniem tylko dlatego, że tak opisuje go reklama.
Decyzja uwzględnia zarówno zapis rejestru, jak i rzeczywistą funkcję nieruchomości. Lokal mieszkalny powinien być samodzielny i możliwy do identyfikacji, zarejestrowany, przeznaczony do zamieszkania, z możliwością dostępu do podstawowych mediów oraz niebędący nierozłączną częścią innej działalności. Niewykończony lokal może spełniać warunki, jeśli projekt i przekazywane prawa to potwierdzają. Sprzedaż praw z umowy przedwstępnej jest natomiast zbyciem prawa, a nie automatycznie sprzedażą mieszkania.
Dla innych opodatkowanych zysków osób fizycznych zasadniczo obowiązuje stawka 20%, chyba że zastosowanie ma szczególne zwolnienie. Zwolnienie po ponad dwóch latach dla innych aktywów może zależeć od wykorzystania ich w działalności gospodarczej. Czysto przykładowy zysk podlegający opodatkowaniu w wysokości 50 000 GEL oznacza 2 500 GEL przy 5% lub 10 000 GEL przy 20%, czyli różnicę 7 500 GEL. Nie jest to wyliczenie podatku konkretnego właściciela; liczą się udokumentowane koszty, terminy i sposób używania.
Nowelizacja nr 175 doprecyzowuje również, że sama liczba posiadanych mieszkań, długość ich posiadania lub późniejsza sprzedaż nie wystarczają do uznania działalności za systematyczny biznes. Przed zakupem pokoju hotelowego lub odsprzedażą praw do niedokończonej inwestycji trzeba sprawdzić wypis z rejestru, umowę i skutki podatkowe. Analiza homeradar.ge o ofertach deweloperskich i odsprzedaży w Batumi pokazuje, dlaczego przedmiot przenoszonego prawa ma znaczenie.
Powiązana analiza: HomeRadar — developer versus resale in Batumi
Źródła i ograniczenia
Georgian Ministry of Finance — Public Ruling No. 143 ↗
Official tax ruling · 2026-05-14
Georgian Ministry of Finance — Public Ruling No. 175 amendment ↗
Official amendment · 2026-06-08
HomeRadar Insights — aparthotel versus residential property contracts ↗
Independent contextual analysis; review date · 2026-10-21
HomeRadar Insights — developer versus resale property rights ↗
Independent market context; review date · 2026-10-21

National Agency of Public Registry — immovable property registration services ↗
Official registry guidance; access date · 2026-10-25
To jest materiał badawczy, a nie porada inwestycyjna, podatkowa ani prawna. Definicje i daty obserwacji pozostają powiązane z każdym twierdzeniem.
 Poland · Polska uruchamia mapę inwestycji mieszkaniowych; resort podaje 7,1 mld zł wsparcia
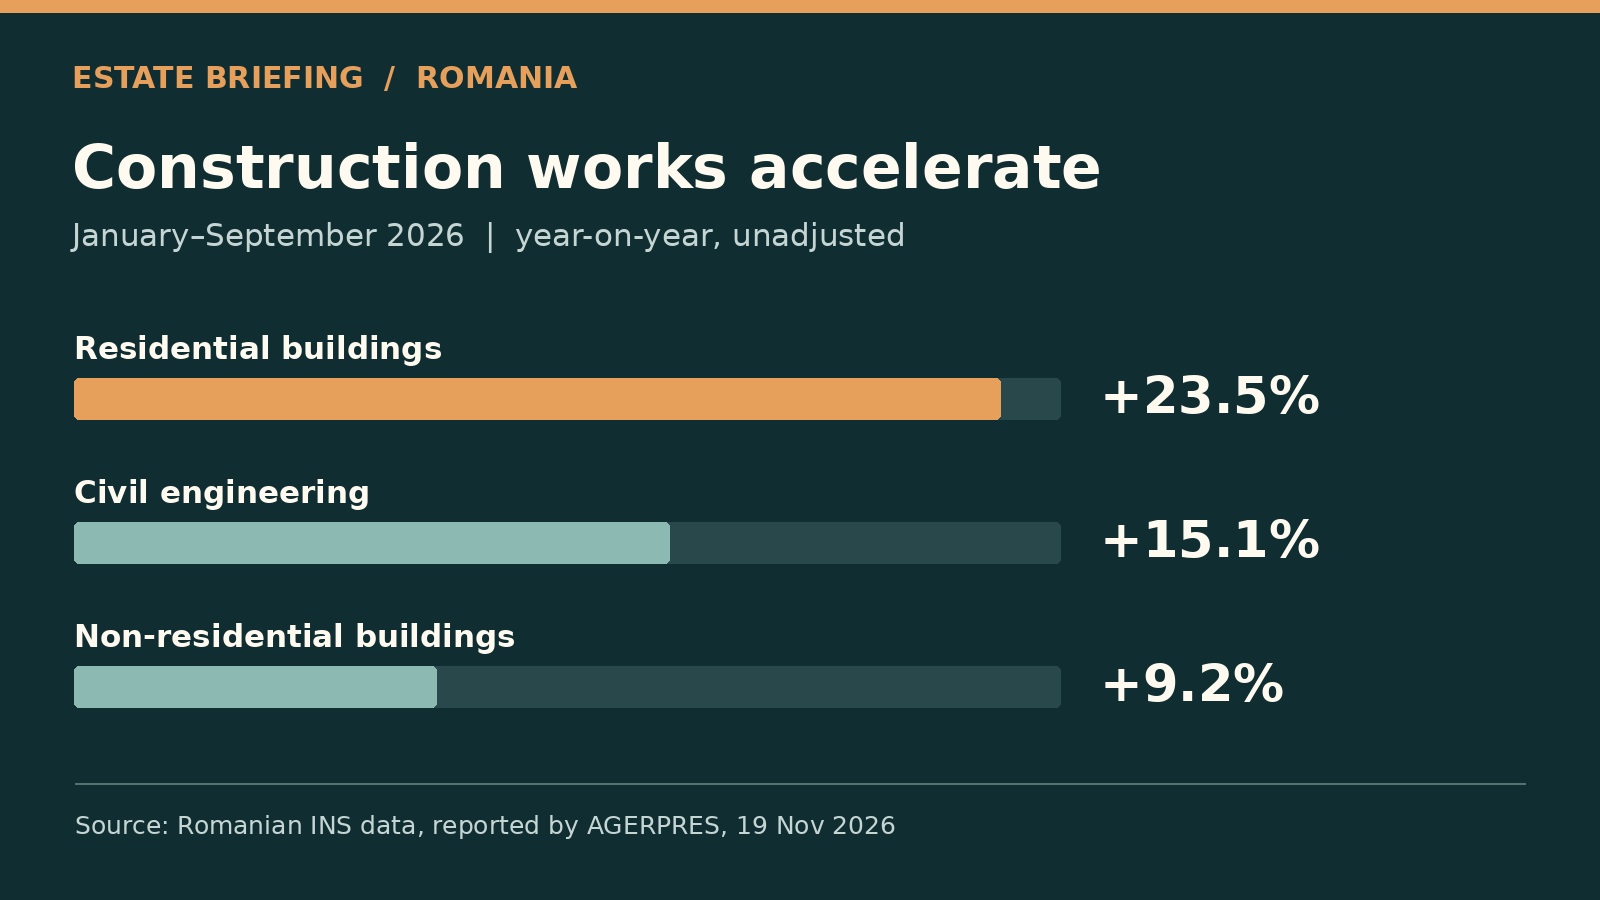 Romania · Budownictwo mieszkaniowe w Rumunii wzrosło o 23,5% w dziewięć miesięcy
 Romania · Rekordowa wartość kredytów mieszkaniowych w Rumunii