
საქართველოს ფინანსთა სამინისტრომ 2026 წლის 14 მაისის №143 საჯარო გადაწყვეტილებით, რომელიც 8 ივნისის №175 გადაწყვეტილებით შეიცვალა, უძრავი ქონების ტიპებს შორის მნიშვნელოვანი განსხვავება განმარტა. ფიზიკური პირის მიერ კვალიფიციური საცხოვრებელი ბინის ან სახლის გაყიდვით მიღებული ნამეტი, თუ შეღავათი არ მოქმედებს, ჩვეულებრივ 5%-ით იბეგრება. ორ წელზე მეტი ხნით საკუთრებაში არსებული საცხოვრებელი ქონების გაყიდვის ნამეტი შეიძლება გათავისუფლდეს. თუმცა სასტუმროს ინფრასტრუქტურის ფუნქციური ნაწილი — ნომერი — საცხოვრებელ ბინად ავტომატურად არ ჩაითვლება, თუნდაც რეკლამაში „აპარტამენტი“ ეწეროს.
გადაწყვეტილება ითვალისწინებს როგორც საჯარო რეესტრის ჩანაწერს, ისე ქონების ფაქტობრივ ფუნქციას. საცხოვრებელი ერთეული უნდა იყოს დამოუკიდებლად იდენტიფიცირებადი და რეგისტრირებული, საცხოვრებლად განკუთვნილი, ძირითადი კომუნიკაციებით უზრუნველყოფილი ან მათი მოწყობის შესაძლებლობით და არ უნდა წარმოადგენდეს სხვა არასაცხოვრებელი საქმიანობის განუყოფელ ნაწილს. მშენებარე ბინაც შეიძლება აკმაყოფილებდეს პირობებს, თუ პროექტი და გადაცემული უფლებები შესაბამისია. წინარე ხელშეკრულებიდან გამომდინარე უფლების გაყიდვა კი უფლების გასხვისებაა და არა ავტომატურად საცხოვრებელი ბინის გაყიდვა.
სხვა აქტივის რეალიზაციით მიღებული დასაბეგრი ნამეტისთვის ფიზიკური პირის საერთო განაკვეთი 20%-ია, თუ კონკრეტული გათავისუფლება არ ვრცელდება. ორ წელზე მეტი ფლობის შემთხვევაში სხვა აქტივზე შეღავათი შეიძლება დამოკიდებული იყოს ეკონომიკურ საქმიანობაში გამოყენებაზე. მხოლოდ მაგალითისთვის, 50 000 ლარის დასაბეგრი ნამეტი 5%-ით ნიშნავს 2 500 ლარს, ხოლო 20%-ით — 10 000 ლარს; სხვაობა 7 500 ლარია. ეს კონკრეტული პირის საგადასახადო ვალდებულების დადგენა არ არის. მნიშვნელოვანია დოკუმენტირებული ხარჯები, თარიღები და ქონების გამოყენება.
№175 ცვლილება ასევე განმარტავს, რომ ბინების რაოდენობა, ფლობის ხანგრძლივობა და შემდგომი გაყიდვა თავისთავად საკმარისი არ არის საქმიანობის სისტემურ მეწარმეობად მიჩნევისთვის. სასტუმროს ნომრის შეძენამდე ან მშენებარე ობიექტზე უფლების გადაყიდვამდე საჭიროა რეესტრის ამონაწერი, ხელშეკრულების შემოწმება და კონკრეტული გარიგების წერილობითი საგადასახადო შეფასება. HomeRadar-ის შედარება დეველოპერისა და გადაყიდვის შეთავაზებებს შორის აჩვენებს, რატომ არის გადასაცემი უფლების ტიპი ფასის მსგავსად მნიშვნელოვანი.
დამატებითი ანალიზი: HomeRadar — developer versus resale in Batumi
წყაროები და შეზღუდვები
Georgian Ministry of Finance — Public Ruling No. 143 ↗
Official tax ruling · 2026-05-14
Georgian Ministry of Finance — Public Ruling No. 175 amendment ↗
Official amendment · 2026-06-08
HomeRadar Insights — aparthotel versus residential property contracts ↗
Independent contextual analysis; review date · 2026-10-21
HomeRadar Insights — developer versus resale property rights ↗
Independent market context; review date · 2026-10-21

National Agency of Public Registry — immovable property registration services ↗
Official registry guidance; access date · 2026-10-25
ეს არის კვლევითი მასალა და არა საინვესტიციო, საგადასახადო ან იურიდიული რჩევა. განმარტებები და დაკვირვების თარიღები ყველა მტკიცებას ახლავს.
 Poland · პოლონეთმა საცხოვრებელი ინვესტიციების რუკა წარადგინა და 7,1 მლრდ ზლოტის მხარდაჭერა გამოაცხადა
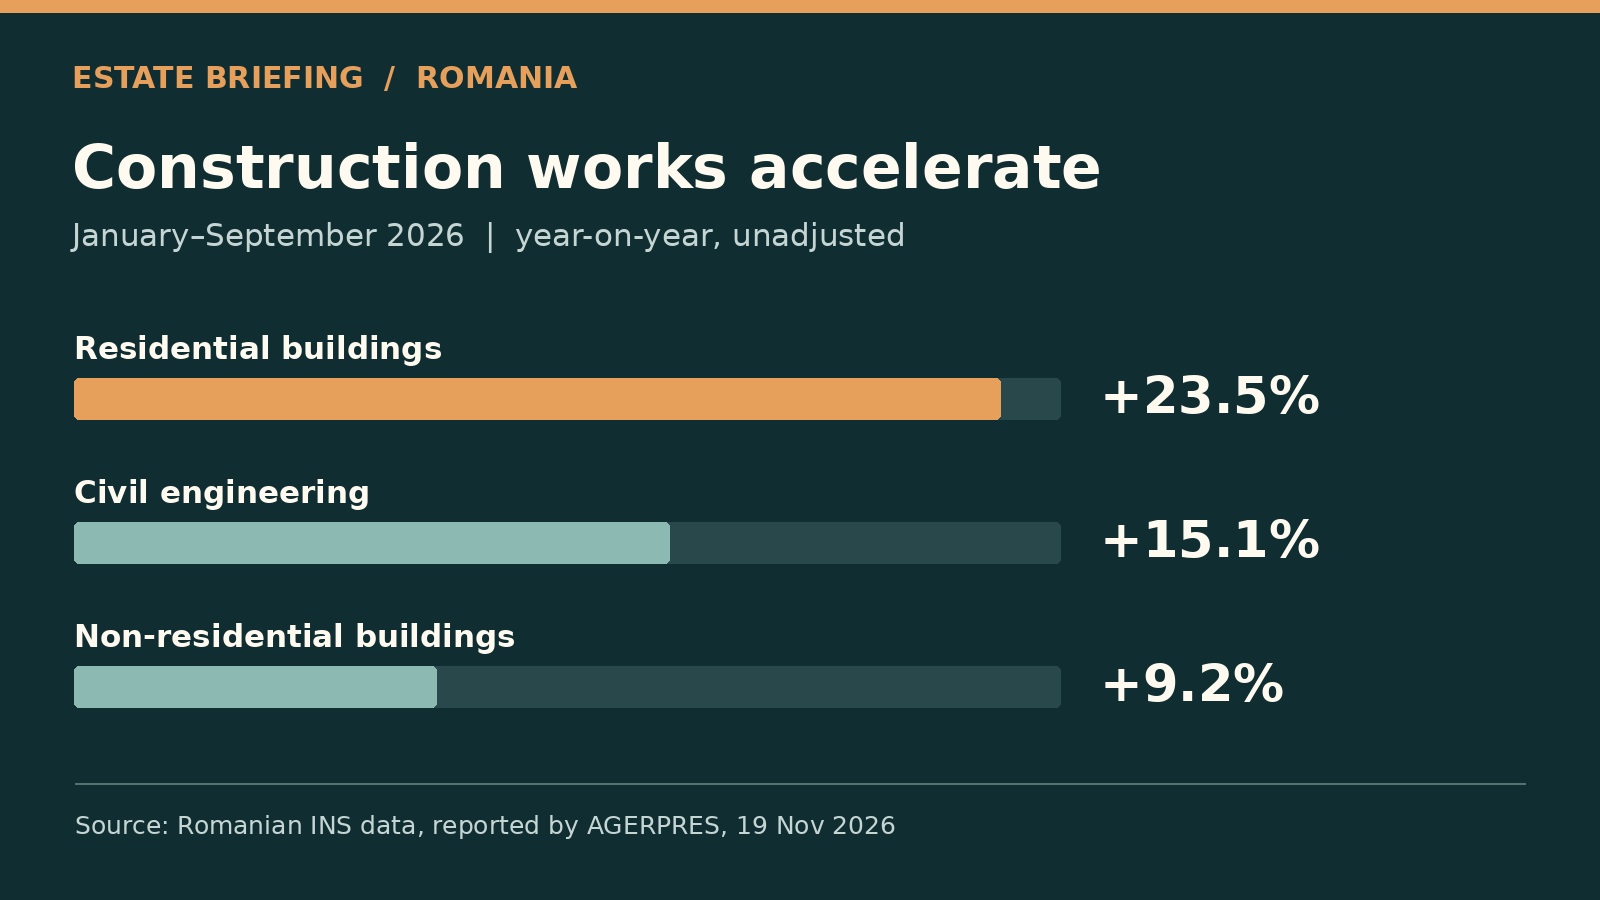 Romania · რუმინეთში საცხოვრებელი შენობების სამშენებლო სამუშაოები ცხრა თვეში 23,5%-ით გაიზარდა
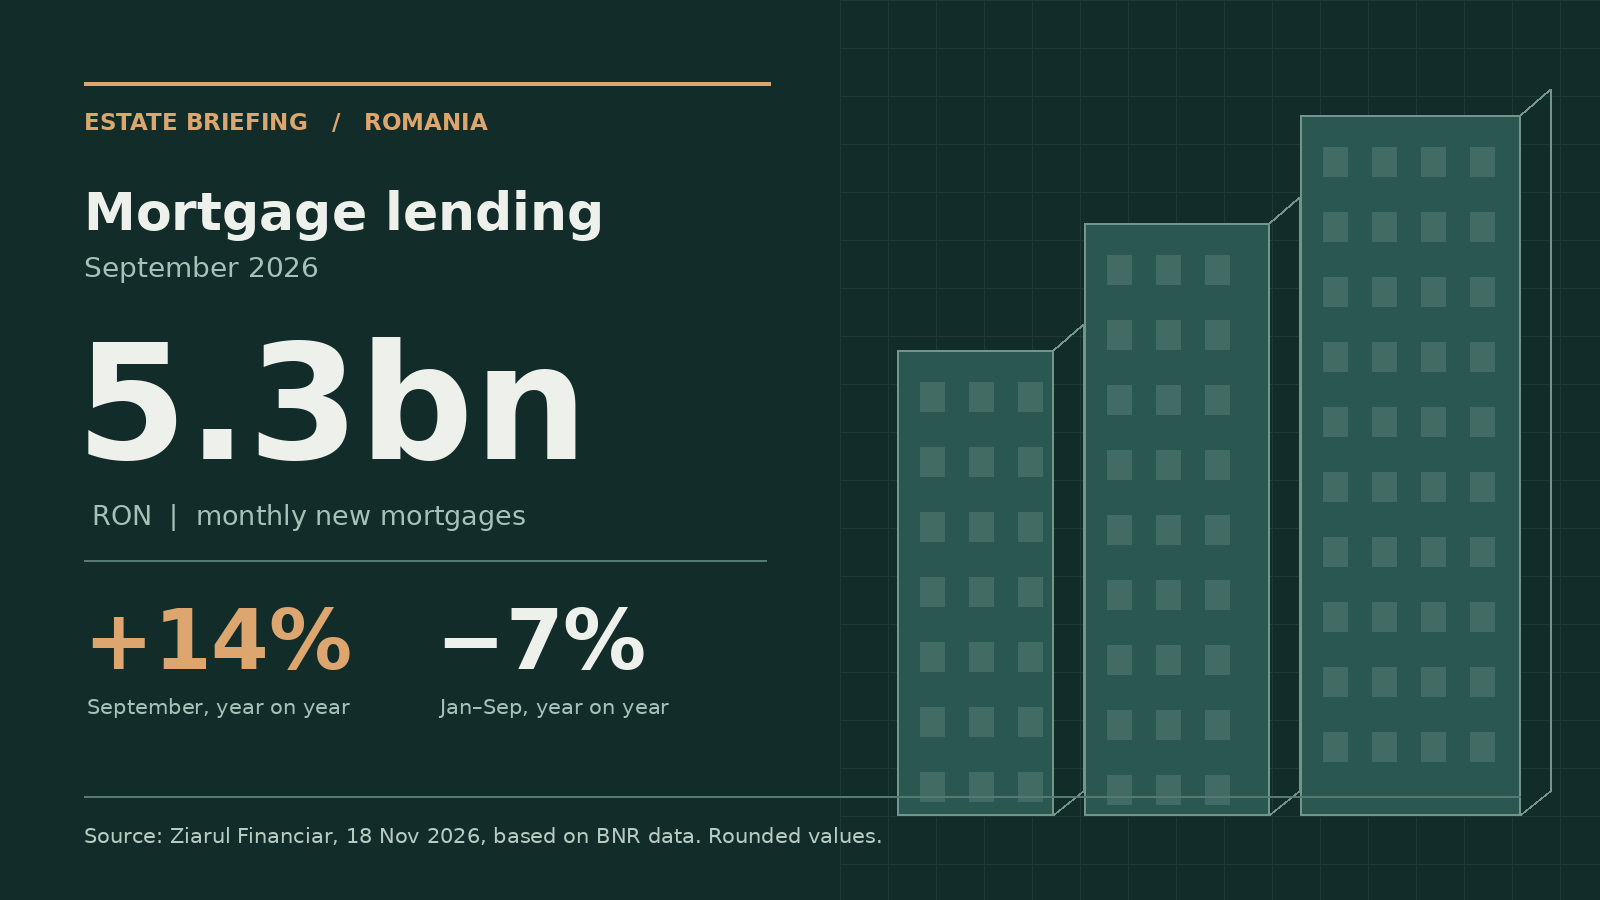 Romania · რუმინეთში სექტემბერში ახალი იპოთეკური სესხების რეკორდი დაფიქსირდა