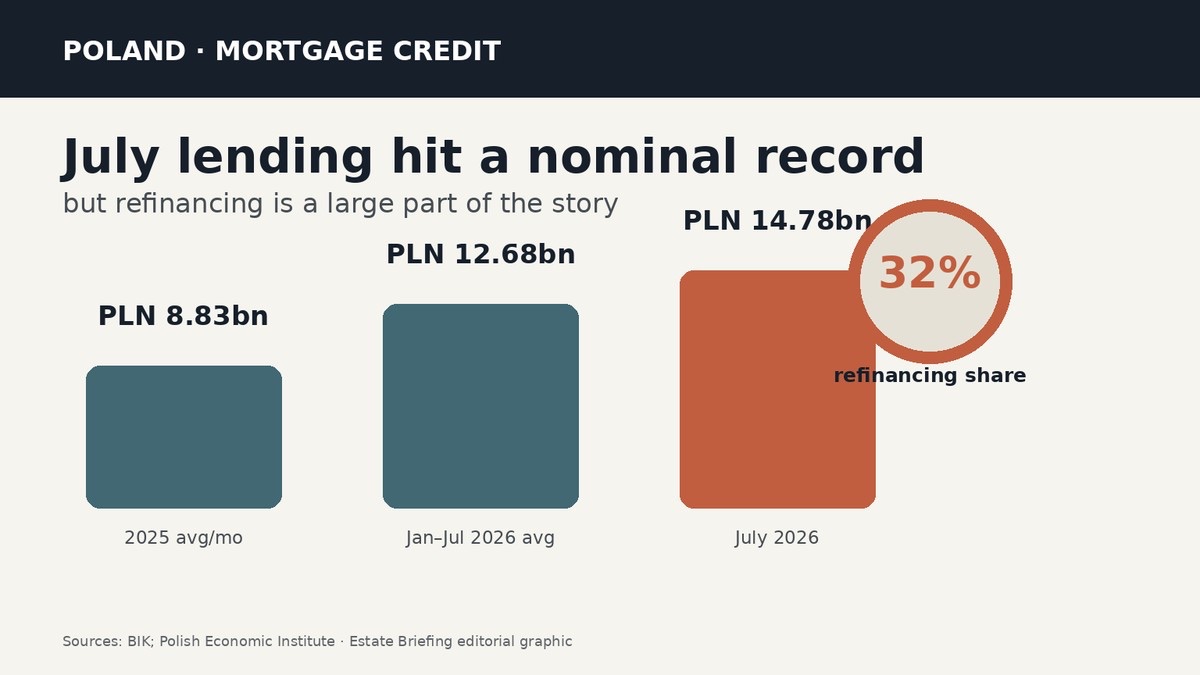
دخل سوق التمويل السكني في بولندا النصف الثاني من 2026 بزخم قوي. تُظهر بيانات BIK أن البنوك والاتحادات الائتمانية منحت في يوليو قروضاً سكنية أكثر بنسبة 33.1% مقارنة بيوليو 2025، بينما ارتفعت القيمة الإجمالية 45.3%. ويقدّر المعهد الاقتصادي البولندي قيمة الإقراض خلال الشهر بنحو 14.78 مليار زلوتي، وهو أعلى مستوى اسمي في السلسلة التي يستشهد بها.
لكن هناك قيد مهم عند قراءة هذا الرقم: إعادة التمويل تؤدي دوراً كبيراً بصورة غير معتادة. ويقدّر PIE أن 32% من الإقراض السكني الجديد في يوليو كان لإعادة التمويل. وهذا يعني أن جزءاً كبيراً من الرقم القياسي يعكس استبدال ديون قائمة بشروط جديدة، وليس زيادة مماثلة في عدد مشتري المنازل.
مع ذلك، يبقى الطلب الأساسي قوياً. ارتفع مؤشر الطلب على القروض السكنية لدى BIK بنسبة 22.0% على أساس سنوي، وزاد عدد المتقدمين 11.6%، ووصل متوسط المبلغ المطلوب إلى 538.5 ألف زلوتي، بزيادة 9.3% عن العام السابق. وبلغ متوسط القرض السكني الممنوح فعلياً 487,530 زلوتي، بزيادة 9.1% سنوياً وفق PIE.
وتظهر قوة الانتعاش بوضوح أكبر عند النظر إلى الأشهر السبعة الأولى. فقد ارتفعت قيمة القروض السكنية الممنوحة بين يناير ويوليو 2026 بنسبة 57.2% مقارنة بالفترة نفسها من 2025. ويحسب PIE أن الإقراض بلغ 88.78 مليار زلوتي خلال هذه الفترة، قريباً جداً من الرقم القياسي المسجل لكامل عام 2021.
بالنسبة لسوق العقارات، تركيب الإقراض أهم من وصفه بالرقم القياسي. فإعادة التمويل قد تخفّض الأقساط وتحسن التدفق النقدي للأسرة، لكنها لا تنتج صفقة عقارية جديدة تلقائياً. أما تمويل الشراء فيتحول مباشرة إلى طلب فعلي على المساكن.
لذلك ستكون الإشارة الأهم لاحقاً هي حصة التمويل المخصص لعمليات شراء جديدة بعد فصل إعادة التمويل، وما إذا كانت ظروف الاقتراض الأفضل ستؤدي إلى مزيد من الصفقات السكنية أم إلى شروط أفضل للمقترضين الحاليين فقط.
المصادر والقيود
BIK ↗
Credit bureau data · 2026-08-25
BIK ↗
Credit demand data · 2026-08-18
Polish Economic Institute ↗
Institutional research · 2026-09-04
هذه مادة بحثية وليست نصيحة استثمارية أو ضريبية أو قانونية. التعريفات وتواريخ الرصد مرفقة بكل ادعاء.