
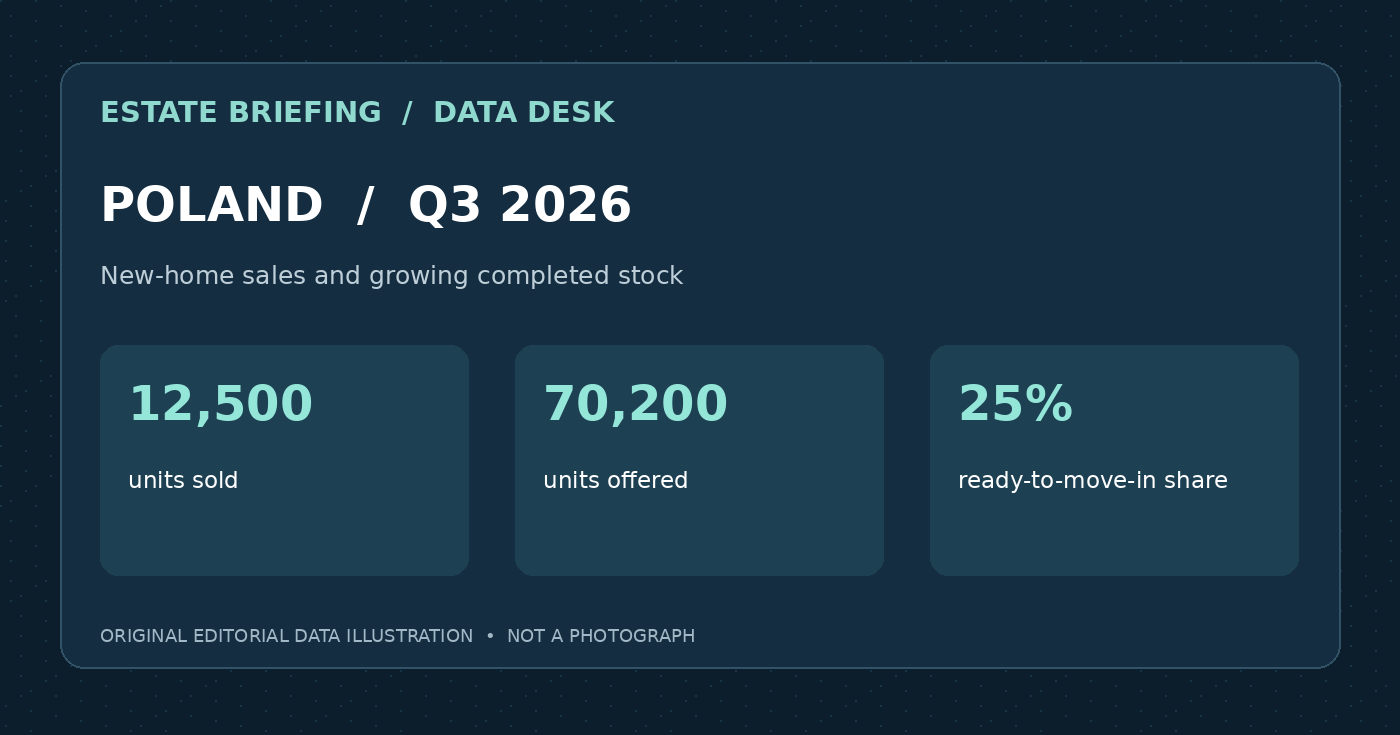
Deweloperzy sprzedali w trzecim kwartale 2026 roku około 12,5 tysiąca nowych mieszkań na siedmiu największych rynkach w Polsce, według danych JLL. W tym samym okresie do sprzedaży wprowadzono około 12,8 tysiąca lokali. Liczby były więc zbliżone, jednak łączna oferta na koniec września nadal wynosiła 70,2 tysiąca mieszkań. To monitoring rynku pierwotnego w wybranych miastach, a nie statystyka wszystkich transakcji mieszkaniowych w kraju.
Szczególnie ważny jest wzrost liczby lokali ukończonych, które wciąż nie znalazły kupujących. Ich udział w ofercie wzrósł z 16 procent przed rokiem do 25 procent, co wskazuje na większy wybór mieszkań dostępnych od ręki. We wrześniu sprzedano około 4,4 tysiąca mieszkań, z czego około 1,4 tysiąca w Warszawie. Gotowy lokal można ocenić w rzeczywistym budynku, zamiast opierać decyzję wyłącznie na wizualizacjach.
Obraz rynku różni się jednak między miastami. W Warszawie relacja podaży do popytu wygląda inaczej niż w Łodzi i Katowicach, gdzie wyprzedaż dostępnych zasobów może potrwać znacznie dłużej. Kupujący powinni sprawdzać konkretną lokalizację, standard wykończenia, harmonogram przekazania oraz warunki umowy. Ceny ofertowe nie są cenami transakcyjnymi, a lepsza sprzedaż nie przesądza o dalszym wzroście cen.
Źródła i ograniczenia
EurobuildCEE reporting JLL residential research ↗
Industry report · 2026-10-13
ISBnews reporting JLL figures ↗
News agency report · 2026-10-13
JLL Residential Market in Poland Q2 2026 ↗
Market research baseline · 2026-07-15
To jest materiał badawczy, a nie porada inwestycyjna, podatkowa ani prawna. Definicje i daty obserwacji pozostają powiązane z każdym twierdzeniem.