
نشر بنك اليونان في 22 أكتوبر ملخص تقرير الاستقرار المالي لشهر أكتوبر 2026. ويرصد التقرير مخاطر ناشئة في أسعار المساكن وائتمان الشركات والحساب الجاري، لكنه لا يجد توسعاً ائتمانياً مفرطاً. كما يعتبر المخاطر النظامية الدورية منخفضة خلال 2026. لذا فإن التحذير من أسعار العقارات لا يعني حدوث أزمة مصرفية.
تظل قواعد التمويل أساسية للمشتري. يؤكد التقرير أن حدود الرهون المضمونة بعقارات سكنية يونانية، السارية منذ يناير 2025، تبلغ 90% من قيمة العقار للمشتري لأول مرة و80% لغيره. أما الحد الأقصى لخدمة الدين قياساً إلى الدخل فهو 50% و40% على الترتيب. هذه حدود تنظيمية وليست ضماناً بالموافقة على القرض.
وأظهر مؤشر أسعار الشقق الأولي المنشور في 15 سبتمبر ارتفاعاً سنوياً بنسبة 5.5% في الربع الثاني من 2026. بلغت الزيادة 6.2% للشقق الجديدة و5.0% للقديمة، و5.0% في أثينا و4.7% في سالونيك. يستند المؤشر إلى تقييمات المؤسسات الائتمانية لا إلى الأسعار المعروضة على مواقع العقارات، ولا يحدد قيمة شقة محددة.
وارتفعت نسبة القروض المتعثرة قليلاً من 3.3% في ديسمبر 2025 إلى 3.4% في يونيو 2026، بينما حققت البنوك اليونانية أرباحاً قدرها 2.6 مليار يورو في النصف الأول من العام. وبقي هامش رأس المال المعاكس للدورة عند 0.5% اعتباراً من 1 أكتوبر 2026. ولا تعني هذه الأرقام تغيير عقود البيع أو تقديم دعم جديد للمشترين.
قبل دفع العربون، يجب طلب تقييم مكتوب للقدرة على السداد وتحديد فئة المقترض واختبار أقساط أعلى. كما يلزم تقييم مستقل للعقار وحساب تكاليف التملك. وحتى المشتري النقدي عليه فحص سيولة إعادة البيع. التقرير إشارة إلى المخاطر، وليس توقعاً مؤكداً للأسعار.
المصادر والقيود
Bank of Greece — Financial Stability Review, Executive Summary, October 2026 ↗
Central bank research · 2026-10-22
Bank of Greece — Financial Stability Review press release ↗
Central bank announcement · 2026-10-22
Bank of Greece — Residential property price indices, Q2 2026 ↗
Official central bank statistics · 2026-09-15
Bank of Greece — Assessment of cyclical systemic risks, Q4 2026 ↗
Central bank decision · 2026-10-08
هذه مادة بحثية وليست نصيحة استثمارية أو ضريبية أو قانونية. التعريفات وتواريخ الرصد مرفقة بكل ادعاء.
 Poland · بولندا تطلق خريطة للاستثمارات السكنية وتعلن دعماً يتجاوز 7.1 مليار زلوتي
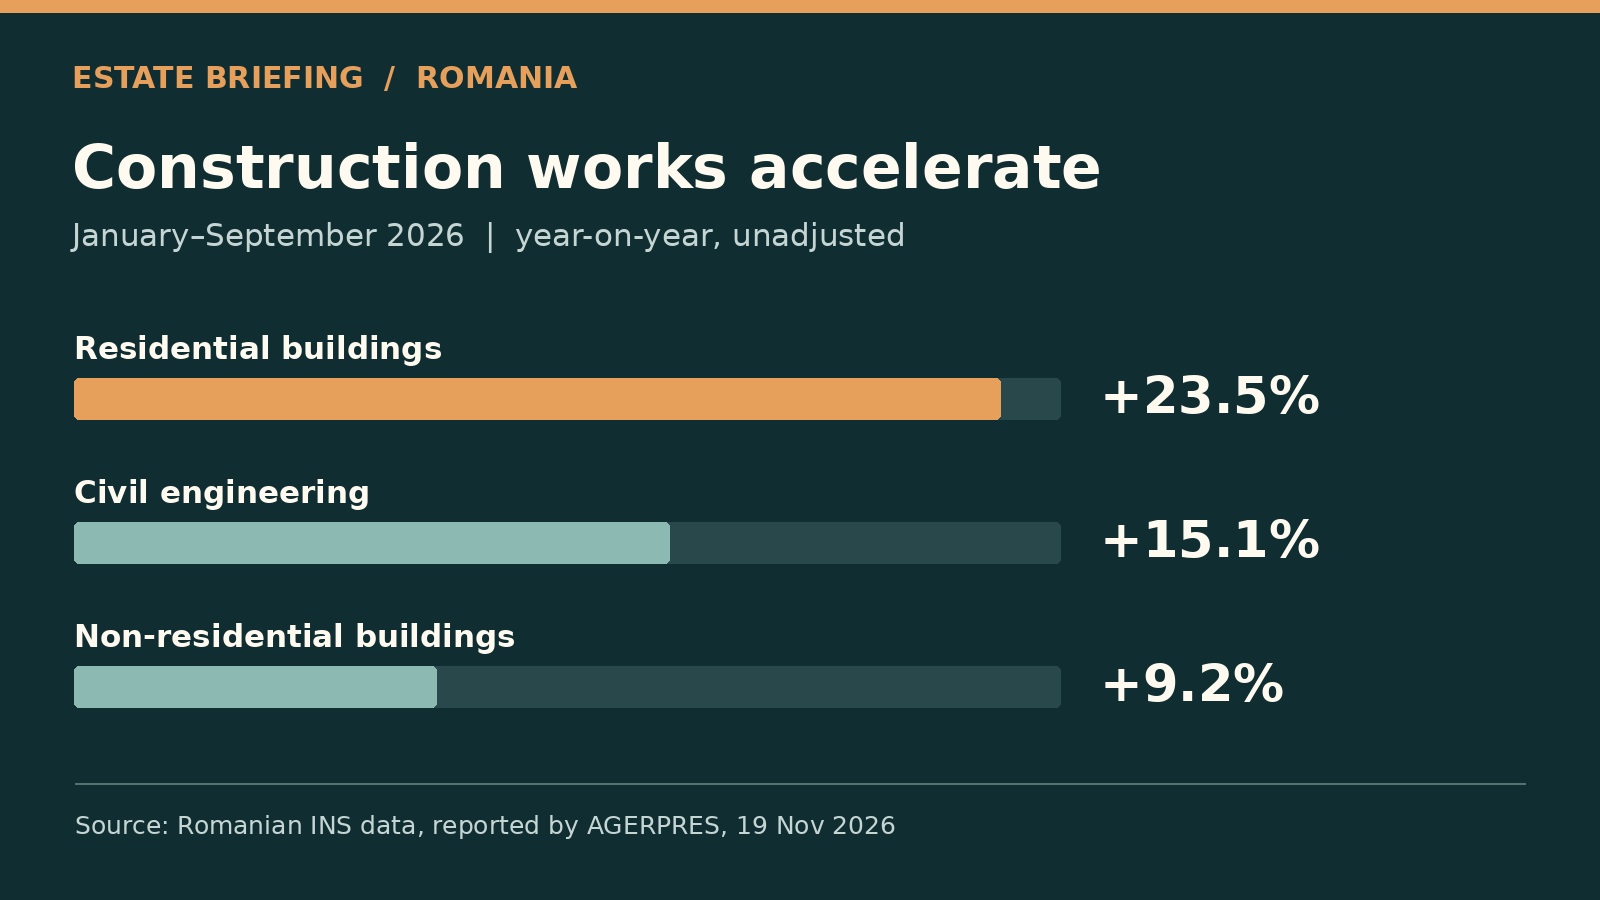 Romania · ارتفاع أعمال بناء المباني السكنية في رومانيا بنسبة 23.5% خلال تسعة أشهر
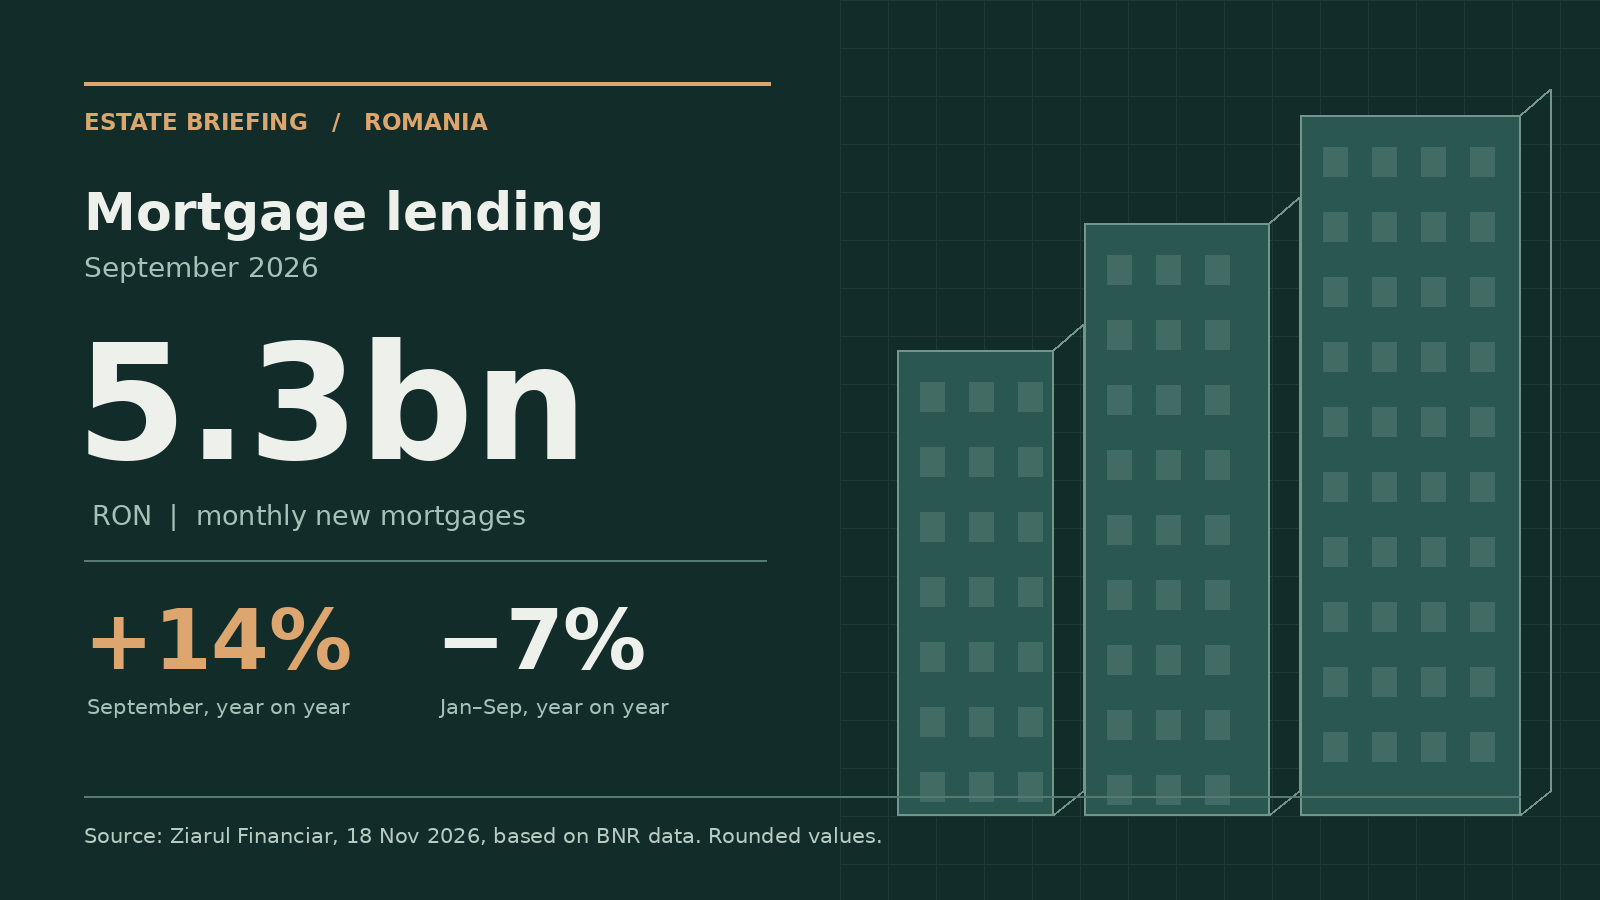 Romania · رومانيا تسجل مستوى قياسياً للقروض السكنية في سبتمبر