
საბერძნეთის ბანკმა 2026 წლის 22 ოქტომბერს გამოაქვეყნა ოქტომბრის ფინანსური სტაბილურობის მიმოხილვის აღმასრულებელი შეჯამება. დოკუმენტში აღნიშნულია ციკლური რისკების წარმოქმნა საცხოვრებელი უძრავი ქონების ფასებში, კომპანიების დაკრედიტებასა და მიმდინარე ანგარიშში. ამავე დროს, ცენტრალური ბანკი აცხადებს, რომ მთლიანობაში ჭარბი საკრედიტო ზრდა არ შეინიშნება და 2026 წელს სისტემური ციკლური რისკები დაბალი დარჩა. ეს ორი შეფასება ერთმანეთს არ ეწინააღმდეგება: ფასებზე გაფრთხილება საბანკო კრიზისის გამოცხადება არ არის.
მყიდველისთვის უფრო უშუალო მნიშვნელობა აქვს იპოთეკის მოქმედ წესებს. მიმოხილვა ადასტურებს 2025 წლის იანვრიდან მოქმედ შეზღუდვებს, რომლებიც საბერძნეთში მდებარე საცხოვრებელი ქონებით უზრუნველყოფილ სესხებზე ვრცელდება. სესხისა და ქონების ღირებულების მაქსიმალური თანაფარდობა პირველად მყიდველებისთვის 90%-ია, ხოლო შემდეგი მსესხებლებისთვის — 80%. ვალის მომსახურებისა და შემოსავლის ზღვარი შესაბამისად 50% და 40%-ს შეადგენს. ეს მარეგულირებელი მაქსიმუმებია და არა ბანკის დაპირება, რომ სესხს აუცილებლად დაამტკიცებს.
15 სექტემბერს გამოქვეყნებული ცალკე სტატისტიკური მონაცემებით, 2026 წლის მეორე კვარტალში ბინების ფასების წინასწარი ინდექსი წლიურად 5.5%-ით გაიზარდა. ახალი ბინების ფასებმა 6.2%-ით მოიმატა, ძველი ბინებისამ — 5.0%-ით. ათენში ზრდა 5.0% იყო, სალონიკში კი 4.7%. ინდექსი საკრედიტო დაწესებულებების მიერ მიწოდებულ შეფასებებს ეფუძნება და არა ინტერნეტში განთავსებული განცხადებების მოთხოვნილ ფასებს. ამიტომ ის კონკრეტული ბინის ღირებულებას ვერ განსაზღვრავს.
პრობლემური სესხების წილი 2025 წლის დეკემბრის 3.3%-დან 2026 წლის ივნისში 3.4%-მდე გაიზარდა. ბერძნულმა საბანკო ჯგუფებმა 2026 წლის პირველ ნახევარში 2.6 მილიარდი ევროს მოგება მიიღეს. კონტრციკლური კაპიტალის ბუფერი 0.5%-ზე დარჩა და ეს ���აჩვენებელი 2026 წლის 1 ოქტომბრიდან მოქმედებს. ეს მონაცემები ხელმოწერილ ხელშეკრულებებს არ ცვლის და მყიდველებისთვის ახალ სუბსიდიას არ ქმნის.
ავანსის გადახდამდე საჭიროა ბანკისგან გადახდისუნარიანობის წერილობითი შეფასება, მსესხებლის კატეგორიის დაზუსტება და უფრო მაღალი შენატანების სცენარის შემოწმება. მნიშვნელოვანია დამოუკიდებელი შეფასება და საკუთრების სრული ხარჯების დათვლა. ნაღდი ანგარიშსწორებით მყიდველმაც უნდა შეაფასოს შემდგომი გაყიდვის შესაძლებლობა და ქონების შენახვის ხარჯები. მიმოხილვა რისკის სიგნალია და არა ფასების ზუსტი პროგნოზი.
წყაროები და შეზღუდვები
Bank of Greece — Financial Stability Review, Executive Summary, October 2026 ↗
Central bank research · 2026-10-22
Bank of Greece — Financial Stability Review press release ↗
Central bank announcement · 2026-10-22
Bank of Greece — Residential property price indices, Q2 2026 ↗
Official central bank statistics · 2026-09-15
Bank of Greece — Assessment of cyclical systemic risks, Q4 2026 ↗
Central bank decision · 2026-10-08
ეს არის კვლევითი მასალა და არა საინვესტიციო, საგადასახადო ან იურიდიული რჩევა. განმარტებები და დაკვირვების თარიღები ყველა მტკიცებას ახლავს.
 Poland · პოლონეთმა საცხოვრებელი ინვესტიციების რუკა წარადგინა და 7,1 მლრდ ზლოტის მხარდაჭერა გამოაცხადა
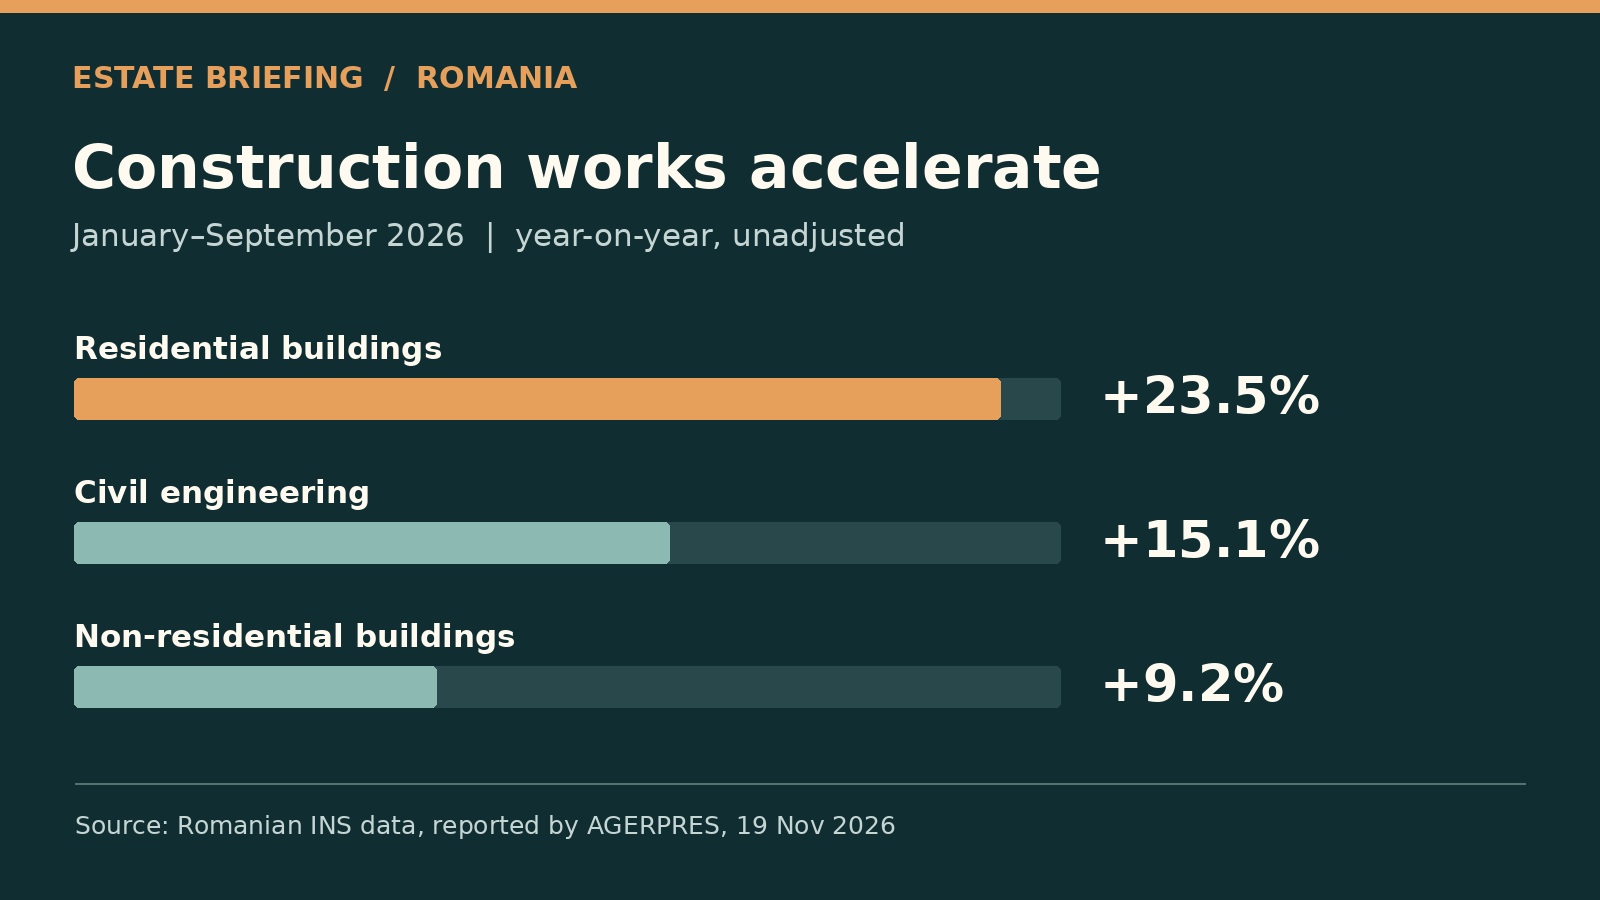 Romania · რუმინეთში საცხოვრებელი შენობების სამშენებლო სამუშაოები ცხრა თვეში 23,5%-ით გაიზარდა
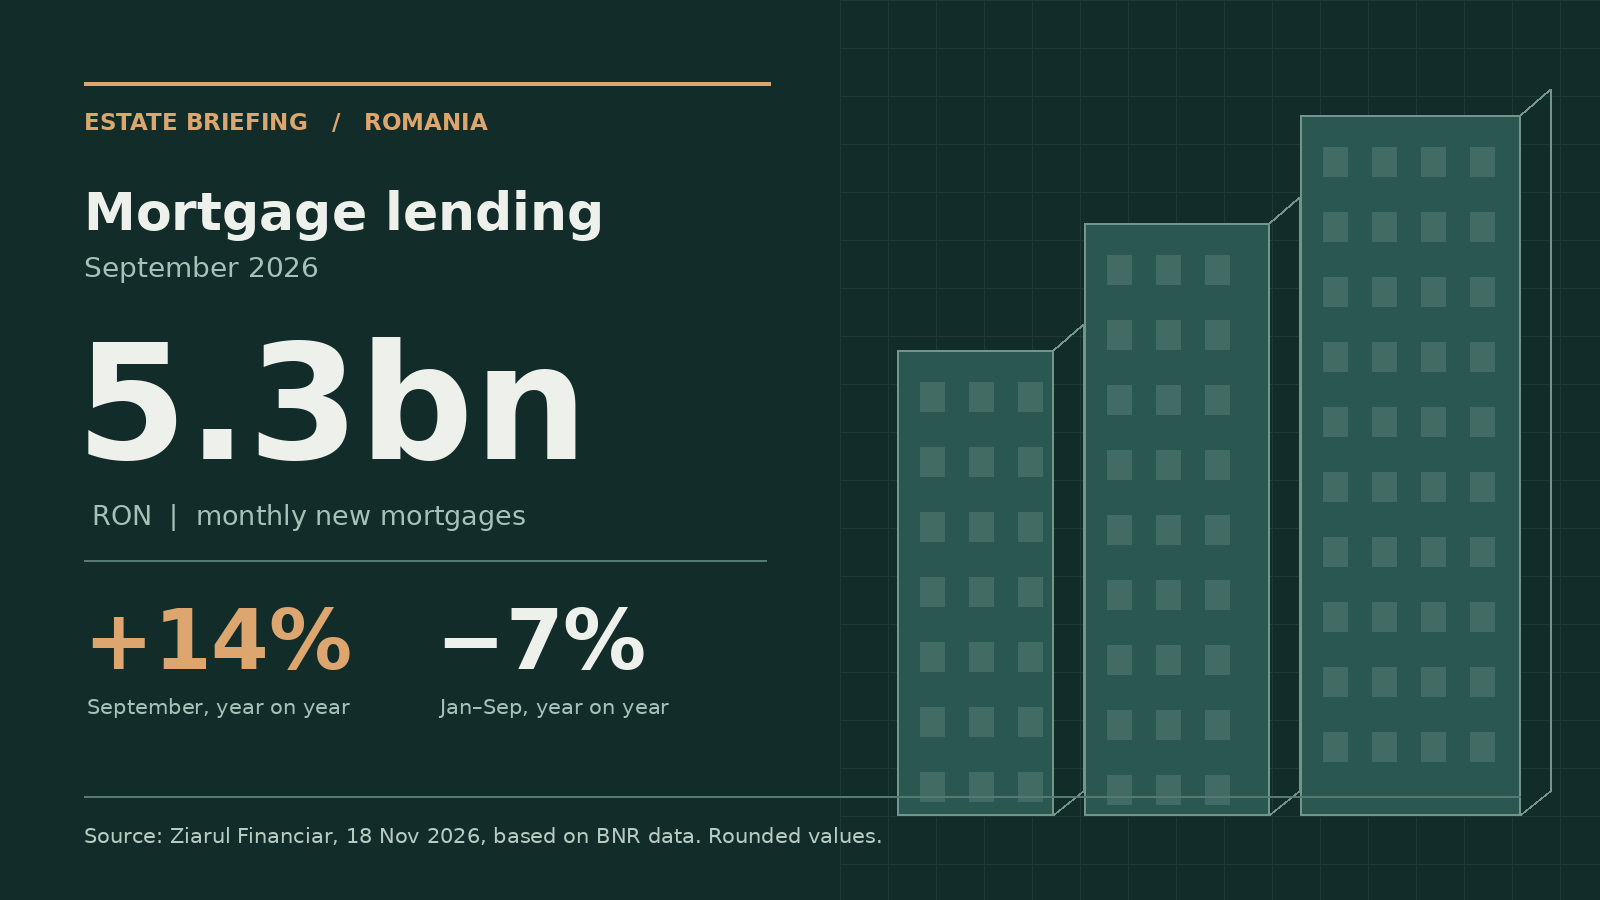 Romania · რუმინეთში სექტემბერში ახალი იპოთეკური სესხების რეკორდი დაფიქსირდა