
Die Bank of Greece veröffentlichte am 22. Oktober die Zusammenfassung ihres Finanzstabilitätsberichts für Oktober 2026. Darin nennt sie entstehende zyklische Risiken bei Wohnimmobilienpreisen, Unternehmenskrediten und der Leistungsbilanz. Zugleich stellt die Notenbank fest, dass das Kreditwachstum insgesamt nicht übermäßig ist und die zyklischen Systemrisiken 2026 niedrig blieben. Das ist kein Widerspruch: Eine Warnung vor Preisrisiken bedeutet keine akute Bankenkrise.
Für Immobilienkäufer sind die Regeln zur Finanzierung unmittelbar wichtiger. Der Bericht bestätigt Maßnahmen, die seit Januar 2025 für durch griechische Wohnimmobilien besicherte Kredite gelten. Die Beleihungsquote darf bei Erstkäufern höchstens 90 % und bei zweiten oder weiteren Kreditnehmern 80 % betragen. Die zulässige Schuldendienstquote liegt bei 50 % beziehungsweise 40 % des Einkommens. Diese Grenzen sind Oberwerte, keine Zusage einer Bank, einen solchen Kredit tatsächlich zu gewähren.
Der separate, am 15. September veröffentlichte vorläufige Wohnungspreisindex der Notenbank zeigte im zweiten Quartal 2026 ein Plus von 5,5 % gegenüber dem Vorjahr. Bei neuen Wohnungen waren es 6,2 %, bei älteren 5,0 %. Athen verzeichnete 5,0 % und Thessaloniki 4,7 %. Grundlage sind Bewertungen, die Kreditinstitute melden. Der Index ist keine Sammlung von Online-Angebotspreisen und ersetzt keine Bewertung einer konkreten Wohnung.
Im Stabilitätsbericht stieg die Quote notleidender Kredite leicht von 3,3 % Ende Dezember 2025 auf 3,4 % im Juni 2026. Griechische Bankengruppen erzielten im ersten Halbjahr 2026 Gewinne von 2,6 Milliarden Euro. Der antizyklische Kapitalpuffer blieb bei 0,5 %, wirksam seit 1. Oktober 2026. Daraus folgt weder eine Änderung bestehender Kaufverträge noch eine neue Förderung.
Vor einer Anzahlung sollten Käufer eine schriftliche Tragfähigkeitsprüfung verlangen und klären, welcher Kreditnehmerkategorie sie zugeordnet werden. Sie sollten höhere Monatsraten simulieren, eine unabhängige Bewertung einholen und regulatorische Höchstwerte von einem tatsächlichen Kreditangebot unterscheiden. Auch Barkäufer müssen Wiederverkaufsmöglichkeiten und laufende Kosten prüfen. Der Bericht ist ein Risikosignal, keine Preisprognose.
Quellen und Grenzen
Bank of Greece — Financial Stability Review, Executive Summary, October 2026 ↗
Central bank research · 2026-10-22
Bank of Greece — Financial Stability Review press release ↗
Central bank announcement · 2026-10-22
Bank of Greece — Residential property price indices, Q2 2026 ↗
Official central bank statistics · 2026-09-15
Bank of Greece — Assessment of cyclical systemic risks, Q4 2026 ↗
Central bank decision · 2026-10-08
Dies ist eine redaktionelle Analyse, keine Anlage-, Steuer- oder Rechtsberatung. Definitionen und Beobachtungsdaten bleiben jeder Aussage zugeordnet.
 Polen · Polen veröffentlicht Karte geförderter Wohnprojekte und meldet 7,1 Mrd. PLN
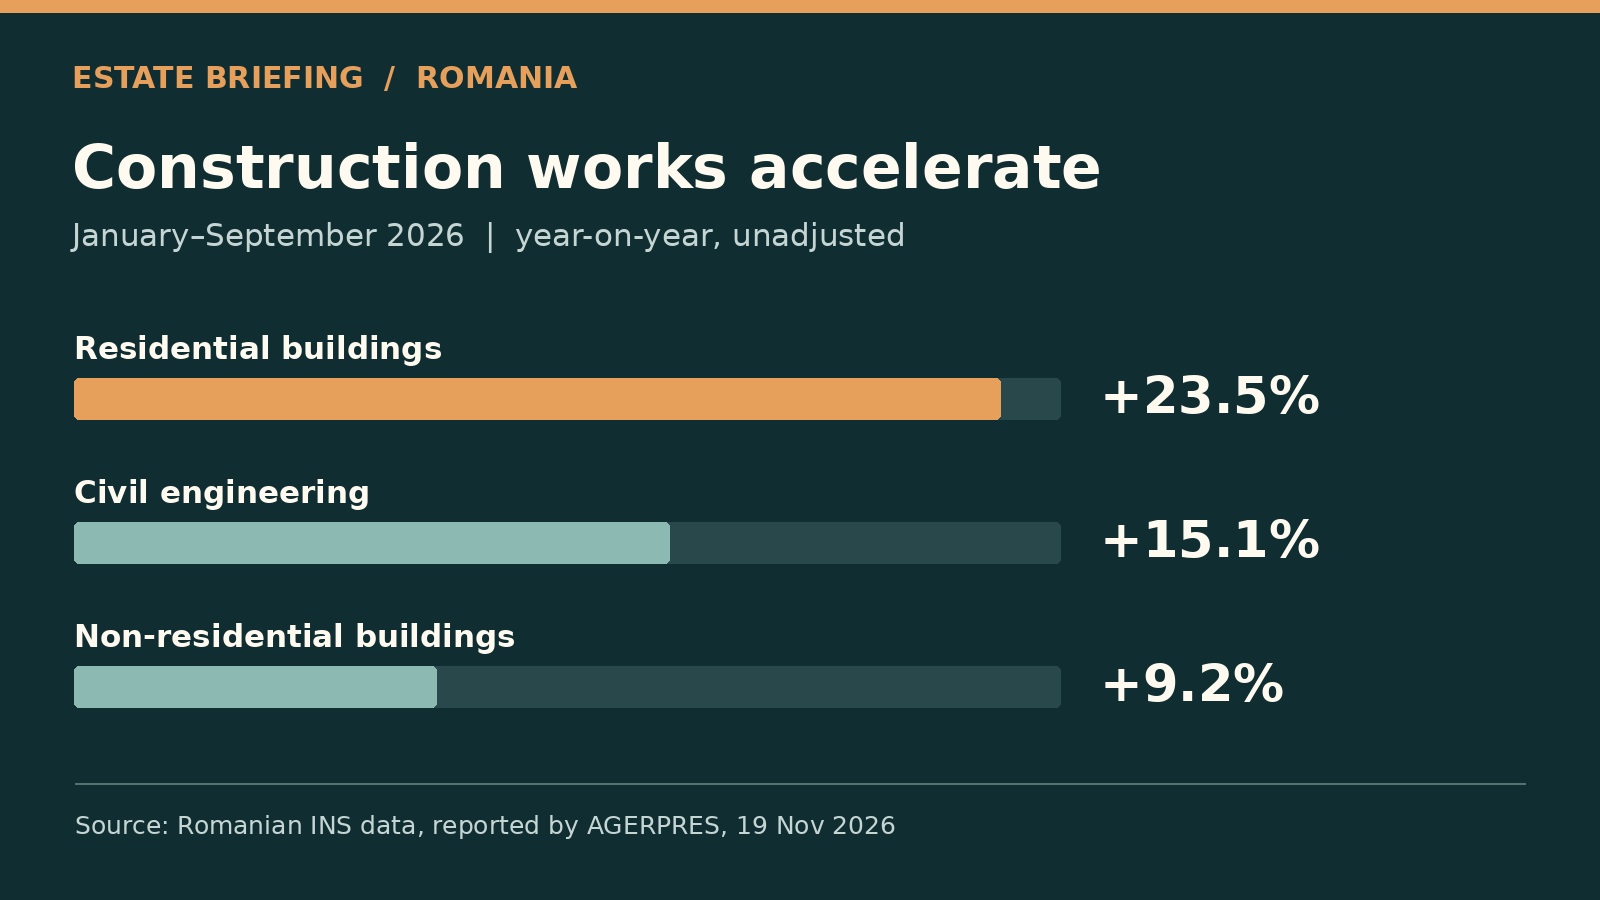 Rumänien · Rumäniens Wohnungsbau legt in neun Monaten um 23,5 % zu
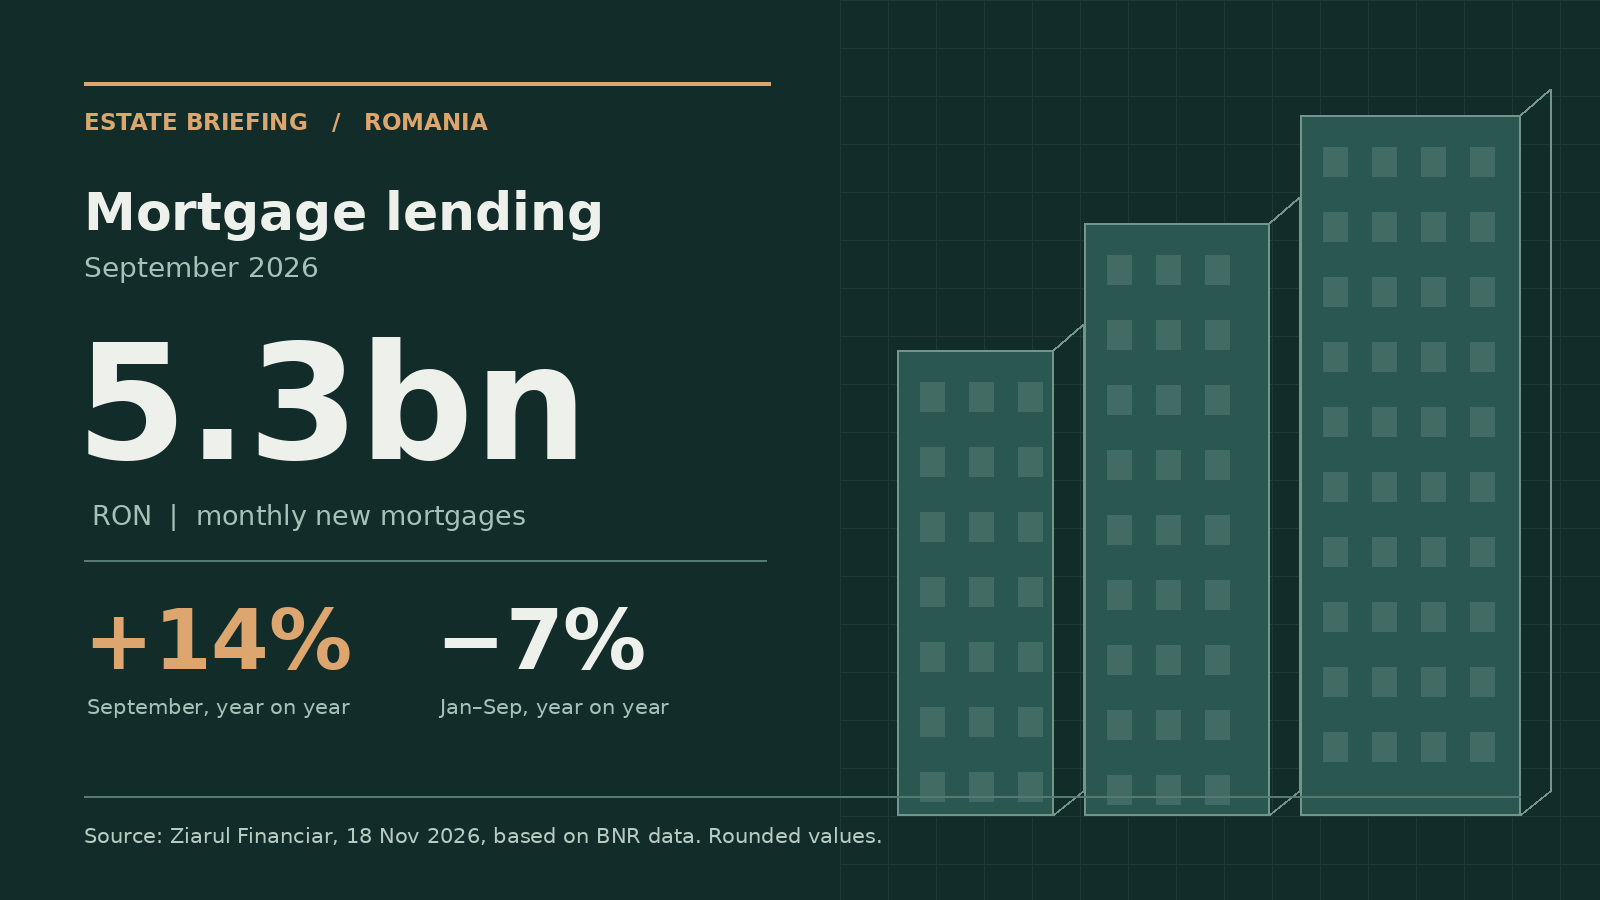 Rumänien · Rumäniens Wohnungsbaukredite erreichen im September Rekord