
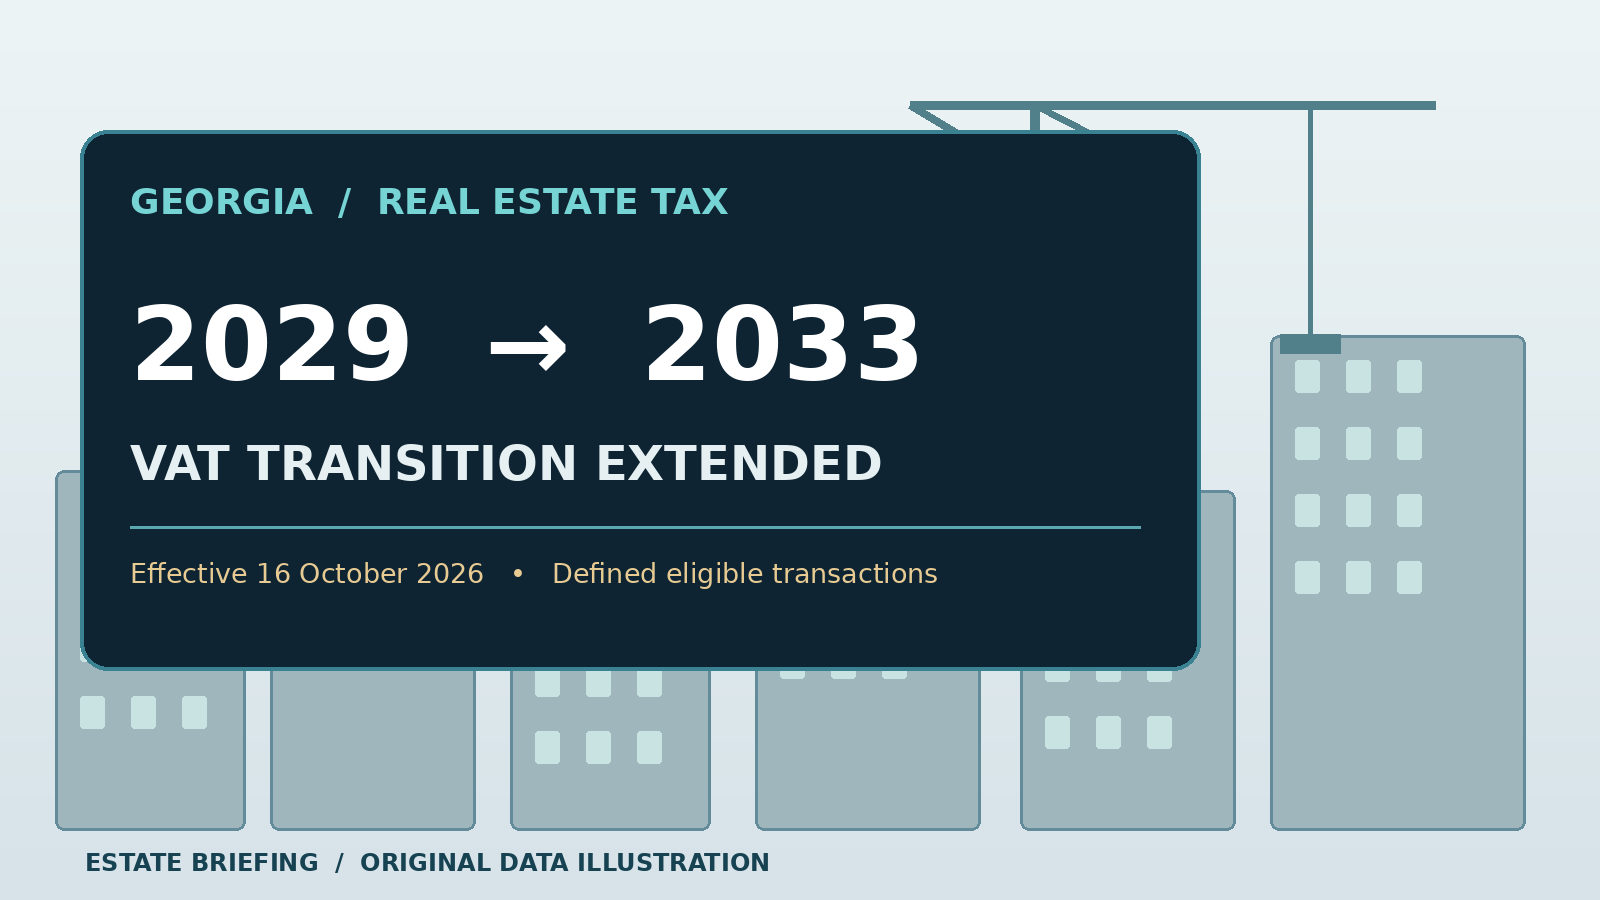
Gruzja przedłużyła szczególną regulację przejściową dotyczącą podatku VAT w obrocie nieruchomościami. W komunikacie z 19 października 2026 r. administracja skarbowa podała, że zmiana obowiązująca od 16 października przesuwa koniec preferencyjnego okresu z 1 stycznia 2029 r. na 1 stycznia 2033 r. Wskazano art. 309 ust. 79 i 81² kodeksu podatkowego. Chodzi o zwolnienie z prawem do odliczenia w przypadku określonych dostaw nieruchomości oraz powiązanych usług budowlano-montażowych.
Dłuższy horyzont może mieć znaczenie dla deweloperów, wykonawców i stron umów objętych odpowiednimi przepisami. Nie oznacza jednak, że każda nowa nieruchomość w Gruzji jest sprzedawana bez VAT ani że wszystkie prace budowlane korzystają z identycznej preferencji. Data 2033 nie stanowi również ustawowego przesunięcia terminów oddania budynków. Uprawnienie do zwolnienia wymaga oceny rodzaju dostawy i konkretnej dokumentacji.
Kupujący powinien sprawdzić, czy cena w ofercie jest ostateczna i czy sprzedawca może naliczyć podatek osobno. Harmonogram rat, stan wykończenia i termin przekazania lokalu to odrębne elementy umowy. Samo przedłużenie okresu podatkowego nie daje podstaw do obiecywania rabatu lub wyższej rentowności inwestycji.
Na rynku Batumi porównuje się lokale gotowe z mieszkaniami sprzedawanymi na etapie budowy. homeradar.ge omawia koszt oczekiwania na ukończenie takich inwestycji, lecz ta analiza służy wyłącznie jako kontekst rynkowy. O zastosowaniu preferencji VAT decydują oficjalne przepisy oraz indywidualne warunki transakcji, które warto skonsultować z doradcą podatkowym.
Źródła i ograniczenia

Revenue Service of Georgia — Tax Code amendment effective 16 October 2026 ↗
Official tax notice · 2026-10-19
To jest materiał badawczy, a nie porada inwestycyjna, podatkowa ani prawna. Definicje i daty obserwacji pozostają powiązane z każdym twierdzeniem.
 Poland · Polska uruchamia mapę inwestycji mieszkaniowych; resort podaje 7,1 mld zł wsparcia
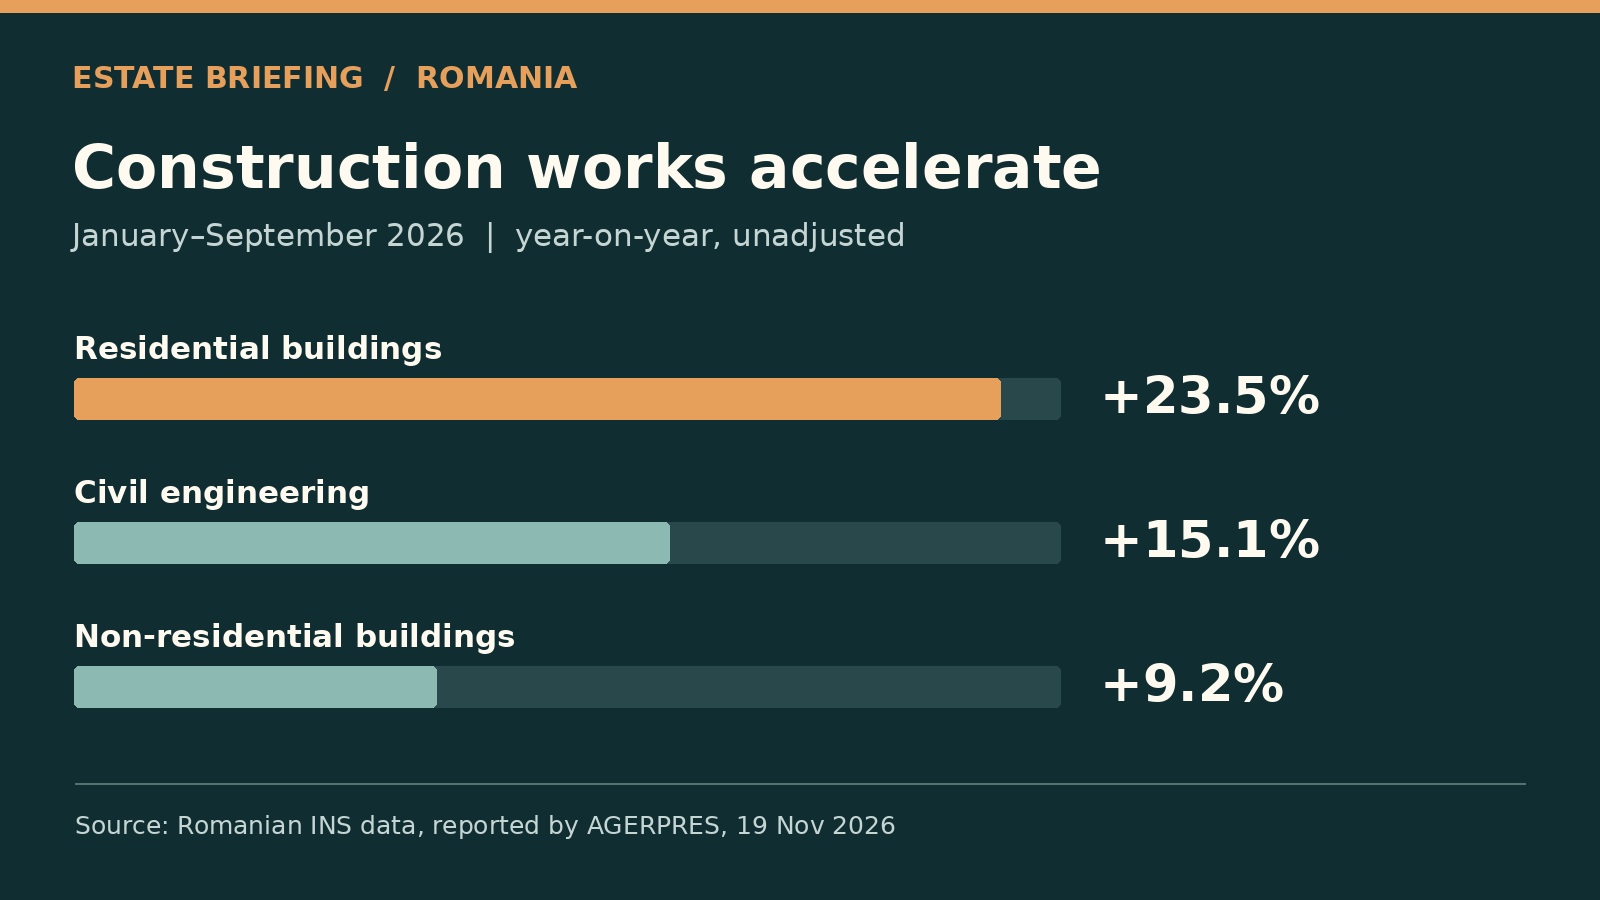 Romania · Budownictwo mieszkaniowe w Rumunii wzrosło o 23,5% w dziewięć miesięcy
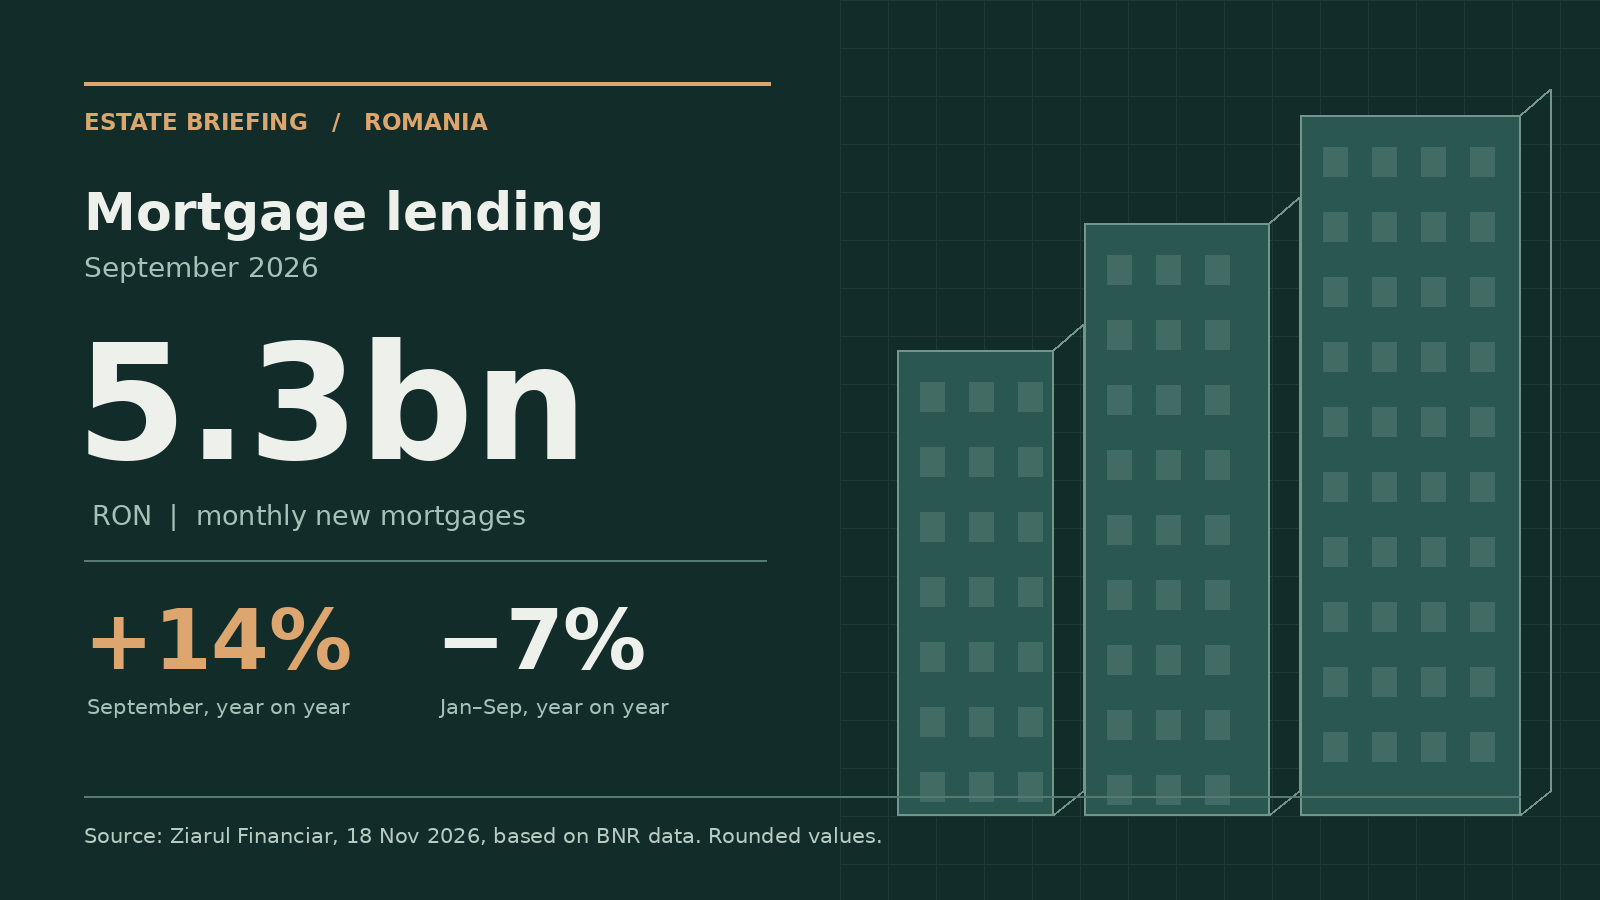 Romania · Rekordowa wartość kredytów mieszkaniowych w Rumunii