
საქართველოში უძრავ ქონებასთან დაკავშირებული დღგ-ის კონკრეტული გარდამავალი რეჟიმის მოქმედების ვადა გახანგრძლივდა. შემოსავლების სამსახურმა 2026 წლის 19 ოქტომბერს განმარტა, რომ 16 ოქტომბრიდან ამოქმედებულმა ცვლილებამ შეღავათიანი პერიოდის დასრულება 2029 წლის 1 იანვრიდან 2033 წლის 1 იანვრამდე გადაიტანა. უწყება მიუთითებს საგადასახადო კოდექსის 309-ე მუხლის 79-ე და 81² ნაწილებზე. საუბარია შესაბამისი უძრავი ქონების მიწოდებისა და მასთან დაკავშირებული სამშენებლო-სამონტაჟო მომსახურების დღგ-ისგან ჩათვლის უფლებით გათავისუფლებაზე.
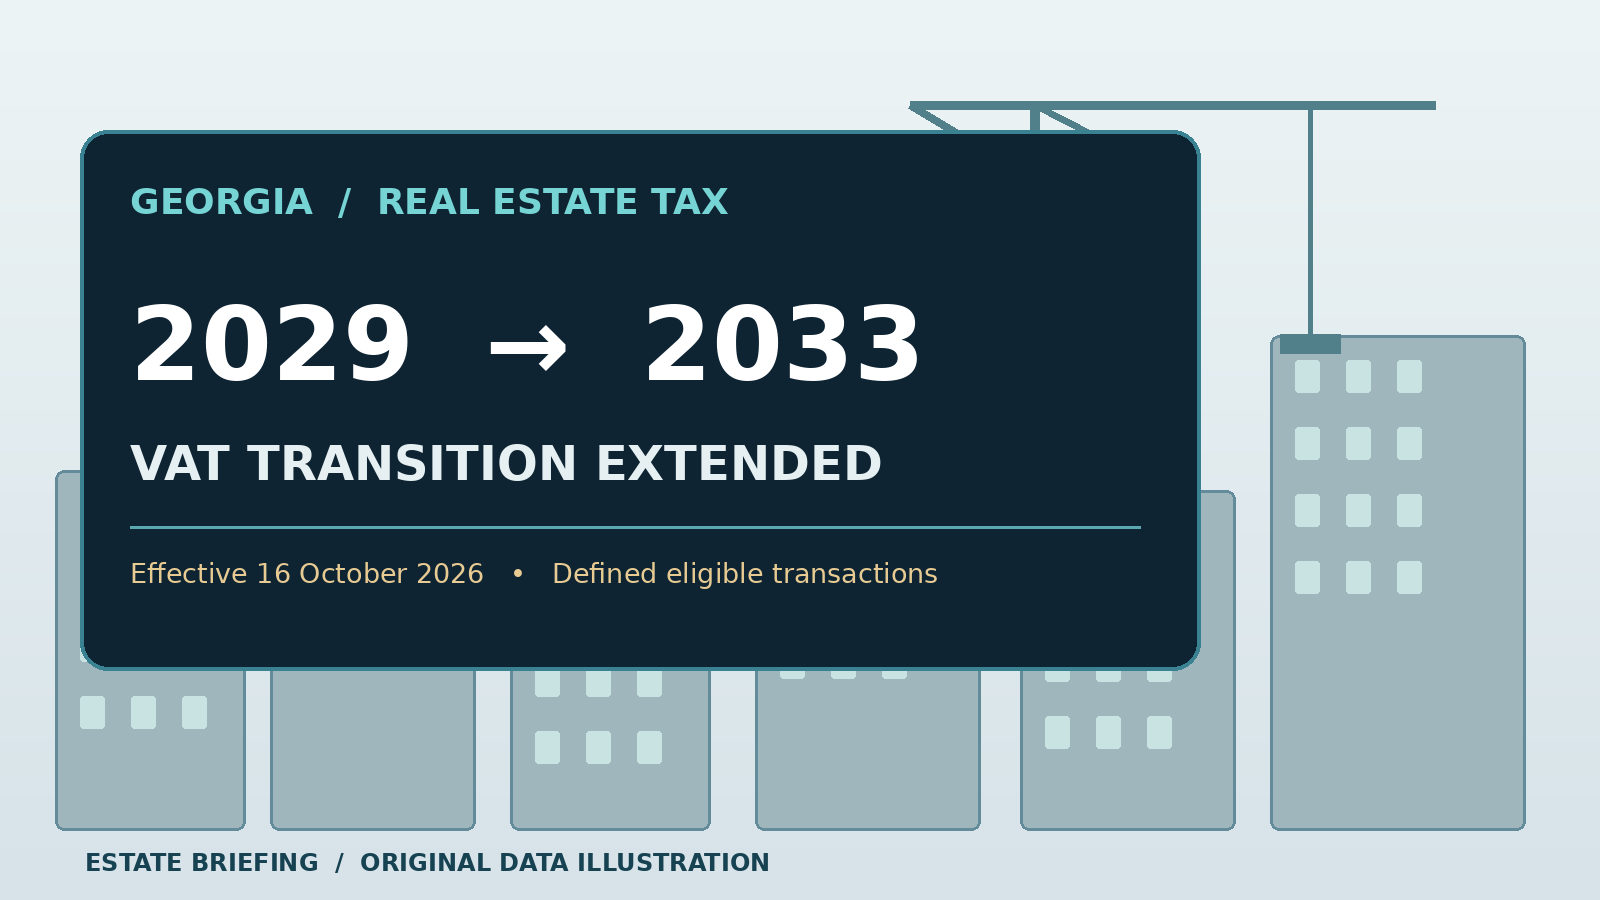
ოთხწლიანი გახანგრძლივება შეიძლება მნიშვნელოვანი იყოს დეველოპერების, კონტრაქტორებისა და იმ მხარეების საგადასახადო დაგეგმვისთვის, რომელთა ოპერაციებიც აღნიშნულ ნორმებს ექვემდებარება. თუმცა ეს არ ნიშნავს, რომ საქართველოში ყველა ახალი ბინის გაყიდვა ავტომატურად თავისუფლდება დღგ-ისგან. ასევე არ ნიშნავს ყველა სამშენებლო მომსახურების სრულ გათავისუფლებას ან იმას, რომ მშენებლობის დასრულების ხელშეკრულებით განსაზღვრული ვადა 2033 წლამდე გადაიწია.
მყიდველმა უნდა მოითხოვოს წერილობითი შეთავაზება, რომელშიც ნათლად ჩანს საბოლოო ფასი და შესაძლო საგადასახადო დანამატი. განვადების გრაფიკი, ბინის დასრულების ხარისხი, გადაცემის თარიღი და გამყიდველის საგადასახადო სტატუსი სხვადასხვა საკითხია. შეღავათის გახანგრძლივება თავისთავად არ იძლევა ფასდაკლების ან მომავალი შემოსავლის გარანტიას.
ბათუმში ხშირად ადარებენ დასრულებულ ბინებს მშენებარე პროექტებს. HomeRadar-ის ცალკე ანალიზი აღწერს, რა შეიძლება დაუჯდეს მყიდველს დასრულების მოლოდინი. ეს სასარგებლო საბაზრო კონტექსტია, მაგრამ არ ადასტურებს რომელიმე პროექტის დღგ-ის შეღავათზე უფლებას. კონკრეტული გადაწყვეტილებისთვის საჭიროა ოფიციალური წესების, ხელშეკრულებისა და საგადასახადო სპეციალისტის შეფასება.
ბათუმში დასრულებული და მშენებარე ბინების შედარება — HomeRadar
წყაროები და შეზღუდვები

Revenue Service of Georgia — Tax Code amendment effective 16 October 2026 ↗
Official tax notice · 2026-10-19
ეს არის კვლევითი მასალა და არა საინვესტიციო, საგადასახადო ან იურიდიული რჩევა. განმარტებები და დაკვირვების თარიღები ყველა მტკიცებას ახლავს.
 Poland · პოლონეთმა საცხოვრებელი ინვესტიციების რუკა წარადგინა და 7,1 მლრდ ზლოტის მხარდაჭერა გამოაცხადა
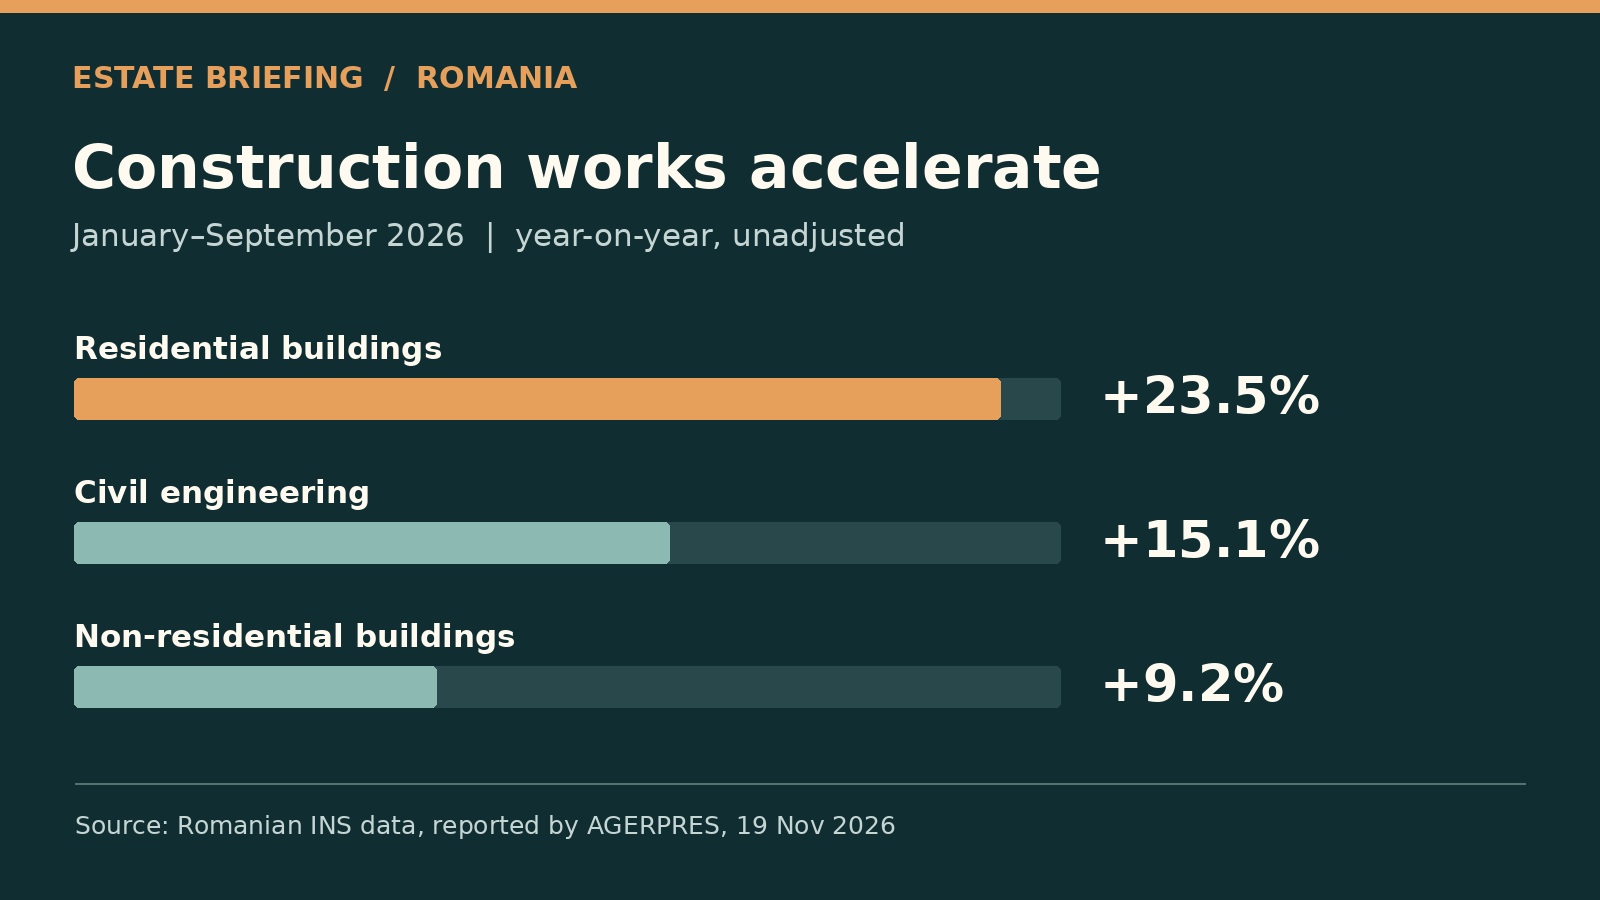 Romania · რუმინეთში საცხოვრებელი შენობების სამშენებლო სამუშაოები ცხრა თვეში 23,5%-ით გაიზარდა
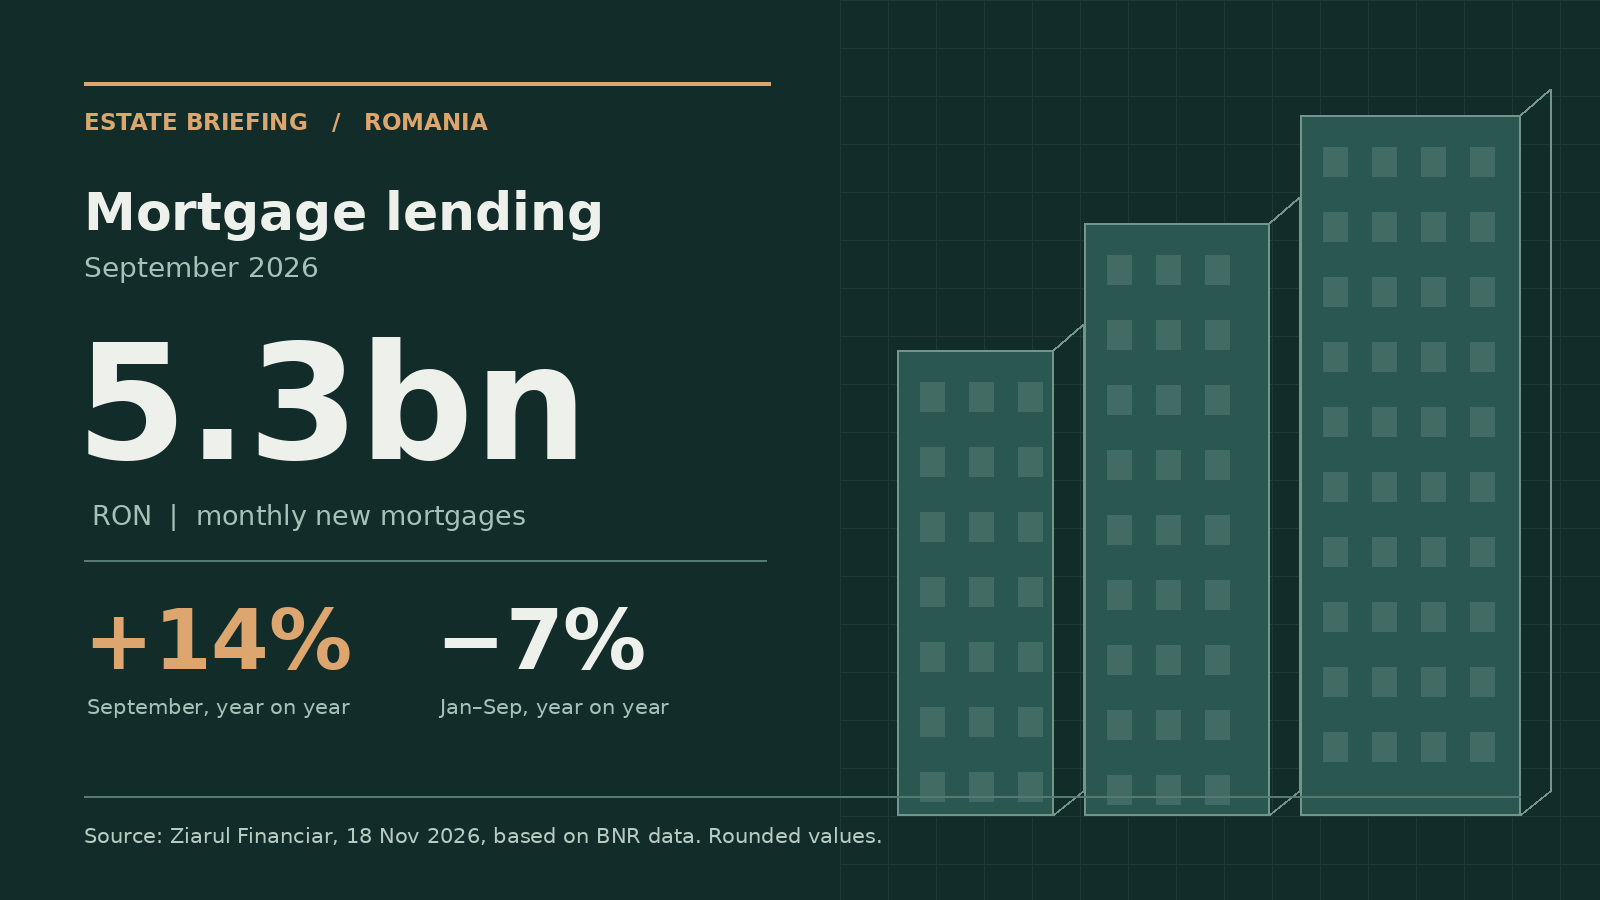 Romania · რუმინეთში სექტემბერში ახალი იპოთეკური სესხების რეკორდი დაფიქსირდა