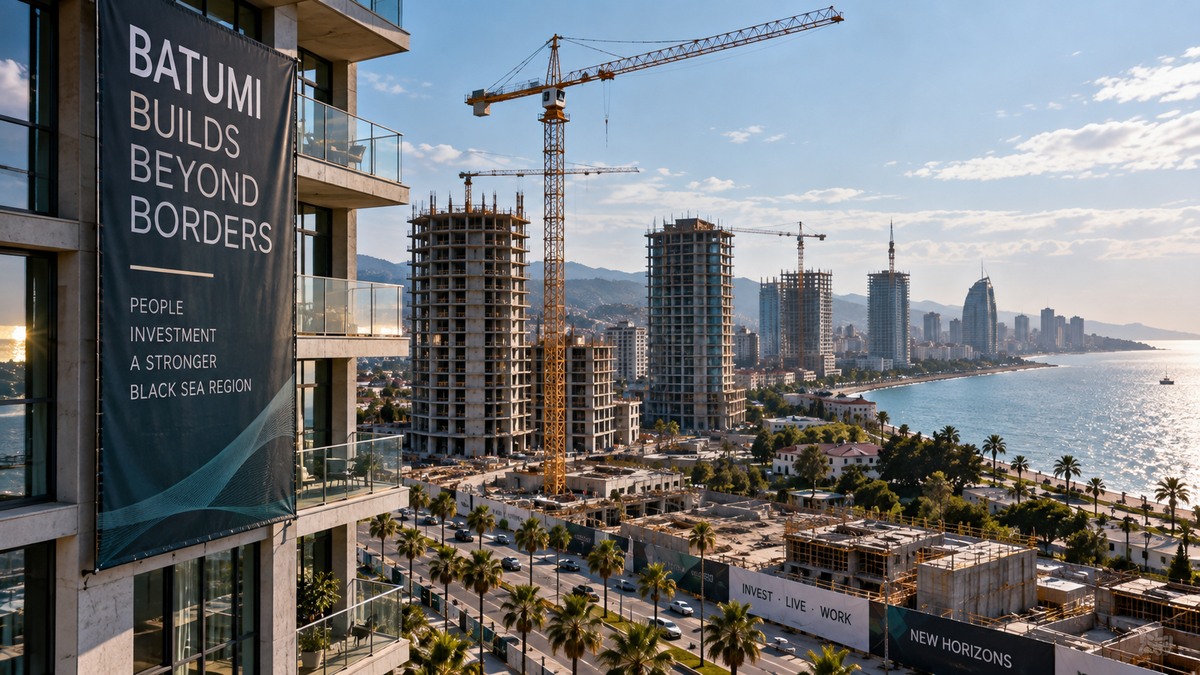
Rynek mieszkaniowy Batumi zwolnił w lipcu, ale nie równomiernie. Dane Colliers Georgia opublikowane przez BM.GE pokazują 1 378 transakcji, o 11,8% mniej r/r, a wartość rynku spadła o 5,2% do 92 mln USD.
W nowych projektach transakcje pierwotne spadły o 32,8% r/r, natomiast wtórne wzrosły o 19,1%. Colliers zaznacza, że bazę z lipca 2025 podniosły pakietowe rejestracje kilku projektów, dlatego odsprzedaże lepiej pokazują bieżącą aktywność.
Średnia ważona nowych mieszkań wyniosła 1 376 USD/m², -0,1% r/r. Widoczny spadek cen pierwotnych o 14,4% jest w dużej mierze efektem drogiego projektu zarejestrowanego rok wcześniej; bez niego średnia wzrosłaby około 2%. Ceny odsprzedaży nowych projektów wzrosły 9,1%.
Cudzoziemcy odpowiadali za 48% transakcji, Gruzini za około 50%. W czerwcu udział zagraniczny wynosił 47%, a w Tbilisi w lipcu tylko 12%. Batumi jest więc znacznie bardziej zależne od popytu zewnętrznego, ale wzrost odsprzedaży pokazuje też płynność poza biurami deweloperów.
Wcześniejsza analiza Estate Briefing dla Tbilisi pokazała równoczesny wzrost rynku pierwotnego i wtórnego. W Batumi nagłówek jest odwrotny, lecz wniosek ten sam: sama liczba transakcji nie wystarcza; liczą się rejestracje, odsprzedaże, narodowość kupujących i miks projektów.
Do porównania konkretnych inwestycji w Batumi można użyć HomeRadar, aby przejść od danych dla całego miasta do poszczególnych projektów i deweloperów.
Kluczowy test to utrzymanie wzrostu odsprzedaży przy udziale cudzoziemców bliskim połowie rynku. Wtedy Batumi wygląda bardziej jak dojrzewający rynek z rosnącą płynnością niż boom deweloperski tracący impet.
Źródła i ograniczenia

BM.GE / Colliers Georgia ↗
Business media / institutional data · 2026-08-28

Real Estate Batumi Blog ↗
Property market analysis · 2026-09-01
Estate Briefing ↗
Internal market analysis · 2026-09-05
To jest materiał badawczy, a nie porada inwestycyjna, podatkowa ani prawna. Definicje i daty obserwacji pozostają powiązane z każdym twierdzeniem.