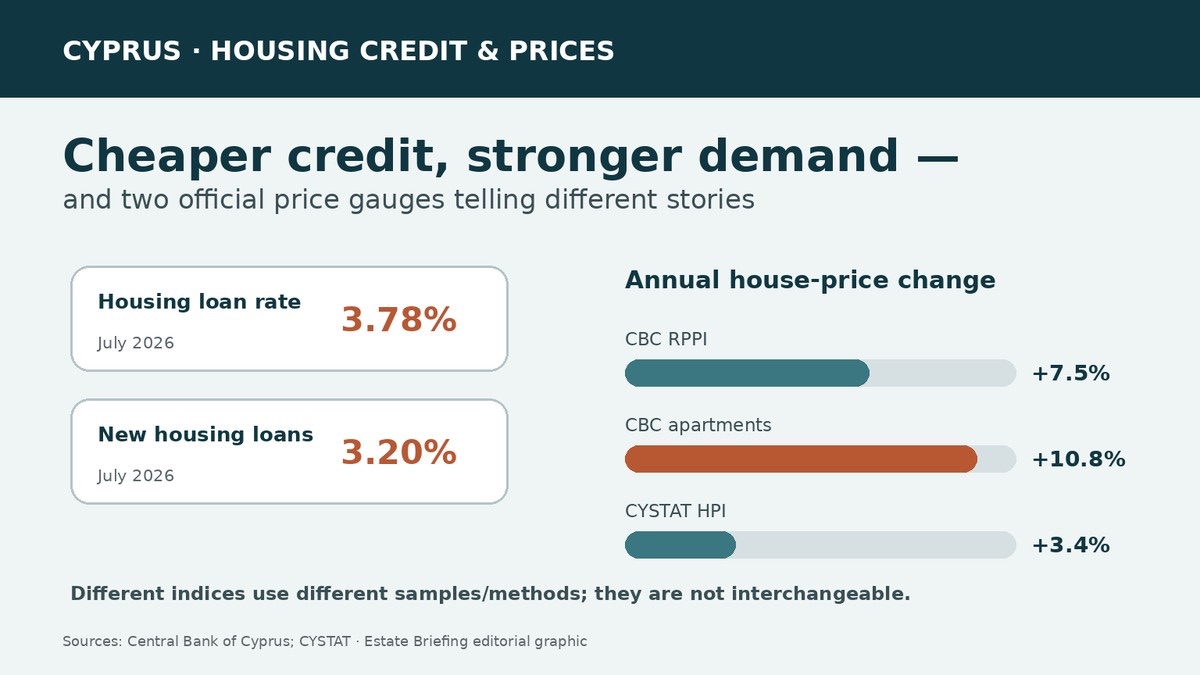
Cypr wchodzi w jesień z kombinacją, która zwykle wspiera popyt mieszkaniowy: kredyt hipoteczny tanieje, a banki raportują większe zainteresowanie finansowaniem zakupu mieszkań. Statystyki Centralnego Banku Cypru opublikowane 3 września wskazują średnie oprocentowanie kredytów na zakup domu na poziomie 3,78% w lipcu, a dla nowych kredytów mieszkaniowych około 3,20%. Dzień wcześniej badanie bankowe CBC pokazało wzrost popytu netto na kredyty mieszkaniowe w II kwartale oraz oczekiwania dalszego wzrostu popytu gospodarstw domowych w III kwartale.
Taki układ powinien sprzyjać transakcjom, ale reakcja cen jest trudniejsza do odczytania. Indeks cen nieruchomości mieszkaniowych CBC wzrósł w I kwartale 2026 r. o 7,5% r/r; mieszkania podrożały o 10,8%, a domy o 3,0%. Bank wiązał wzrost z silnym popytem, zwłaszcza zagranicznym, kosztami budowy i tylko stopniowo rosnącą podażą.
Oficjalny indeks HPI CYSTAT pokazał jednak w tym samym kwartale znacznie niższy wzrost — 3,4% r/r. Wskaźnik obejmuje nowe i istniejące lokale, a kwartalnie wzrósł o 1,6%.
Ta różnica nie oznacza błędu którejś instytucji. Serie opierają się na innych danych i metodach. Indeks CBC wykorzystuje wyceny nieruchomości związane z finansowaniem hipotecznym, natomiast HPI CYSTAT jest miarą cen transakcyjnych nowych i używanych nieruchomości. Gdy struktura popytu przesuwa się w stronę mieszkań, regionów nadmorskich lub zakupów zagranicznych, oba wskaźniki mogą poruszać się w różnym tempie.
To szczególnie ważne teraz, gdy kanał kredytowy wzmacnia rynek lokalny. Tańszy kredyt poprawia siłę nabywczą gospodarstw domowych, podczas gdy część popytu zagranicznego jest znacznie mniej wrażliwa na lokalne oprocentowanie. Krajowa średnia łączy więc co najmniej dwa silniki: krajowy kredyt i kapitał zewnętrzny.
Do tego dochodzi regulacja. Estate Briefing informował 5 września o pracach nad bardziej restrykcyjnymi zasadami części zakupów nieruchomości przez obywateli spoza UE. To nadal propozycje, ale ich znaczenie rośnie, skoro CBC wskazuje popyt zagraniczny jako ważne źródło wzrostu cen.
W praktyce pojedynczego procentu nie należy traktować jako pełnego obrazu rynku Cypru. Obecną fazę lepiej analizować osobno przez koszt kredytu dla mieszkańców, geografię i typ nieruchomości kupowanych przez cudzoziemców oraz metodologię konkretnego indeksu cen.
Źródła i ograniczenia

Central Bank of Cyprus ↗
Official interest-rate statistics · 2026-09-03
Central Bank of Cyprus ↗
Official bank lending survey · 2026-09-02
Central Bank of Cyprus ↗
Official residential property price index · 2026-06-23
Statistical Service of Cyprus ↗
Official house price index · 2026-07-02
Estate Briefing ↗
Internal market context · 2026-09-05
To jest materiał badawczy, a nie porada inwestycyjna, podatkowa ani prawna. Definicje i daty obserwacji pozostają powiązane z każdym twierdzeniem.