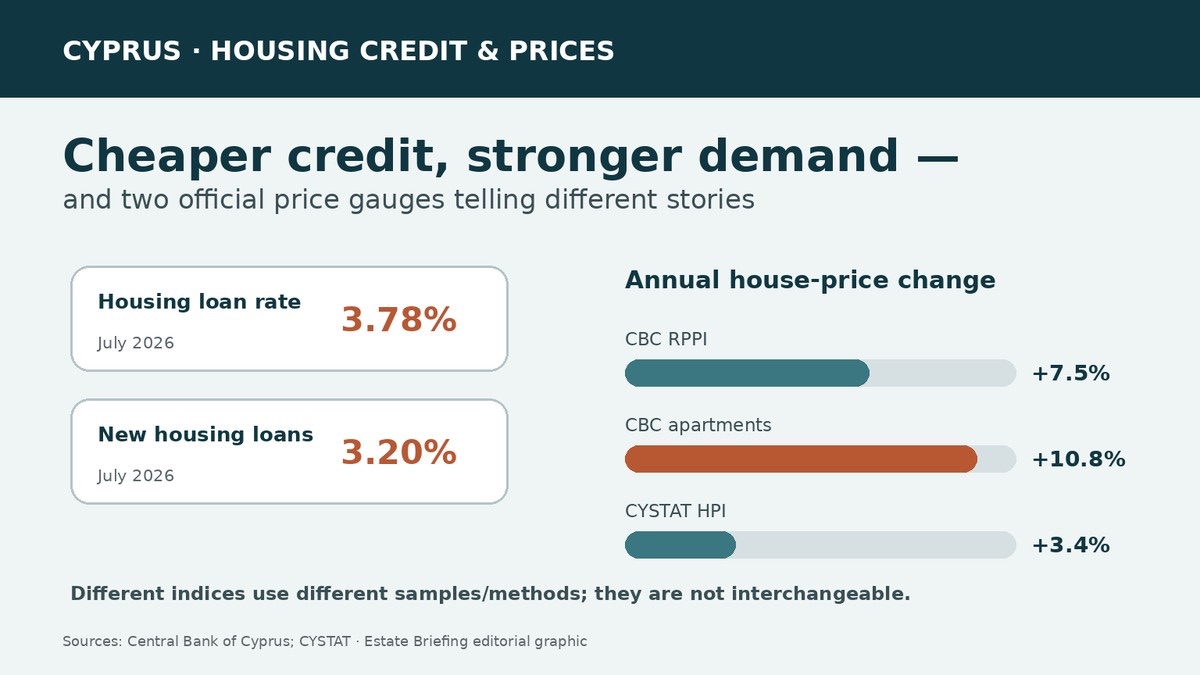
კვიპროსი შემოდგომას ისეთი კომბინაციით ხვდება, რომელიც ჩვეულებრივ საცხოვრებელ მოთხოვნას აძლიერებს: იპოთეკური დაფინანსება იაფდება და ბანკები საცხოვრებელ სესხებზე გაზრდილ ინტერესს აფიქსირებენ. კვიპროსის ცენტრალური ბანკის 3 სექტემბერს გამოქვეყნებული სტატისტიკით, ივლისში საცხოვრებლის შეძენის სესხების საშუალო განაკვეთი 3.78% იყო, ხოლო ახალი საცხოვრებელი სესხების განაკვეთი დაახლოებით 3.20%. ერთი დღით ადრე CBC-ის საბანკო დაკრედიტების კვლევამ აჩვენა, რომ მეორე კვარტალში იპოთეკურ სესხებზე წმინდა მოთხოვნა გაიზარდა და ბანკები მესამე კვარტალშიც ოჯახების მოთხოვნის ზრდას ელიან.
ეს ტრანზაქციებისთვის მხარდამჭერი ფონია, მაგრამ ფასების რეაქცია ერთ ციფრამდე არ დაიყვანება. ცენტრალური ბანკის Residential Property Price Index პირველ კვარტალში წლიურად 7.5%-ით გაიზარდა: ბინები 10.8%-ით, სახლები კი 3.0%-ით. CBC ზრდას უკავშირებდა ძლიერ მოთხოვნას, განსაკუთრებით უცხოელი მყიდველების მხრიდან, მშენებლობის ხარჯებს და მიწოდების მხოლოდ თანდათანობით ზრდას.
ამავე კვარტალში CYSTAT-ის ოფიციალურმა House Price Index-მა გაცილებით ზომიერი, 3.4%-იანი წლიური ზრდა აჩვენა. კვარტალური ზრდა 1.6% იყო და ინდექსი ცალ-ცალკე ითვალისწინებს ახალ და არსებულ საცხოვრებლებს.
სხვაობა არ ნიშნავს, რომ რომელიმე ინსტიტუტი ცდება. ორი სერია სხვადასხვა მონაცემს, ნიმუშსა და მეთოდოლოგიას იყენებს. CBC-ის ინდექსი იპოთეკურ აქტივობასთან დაკავშირებულ ქონების შეფასებებს ეყრდნობა, ხოლო CYSTAT-ის HPI ტრანზაქციის ფასების ინდექსია, რომელიც ახალ და მეორად საცხოვრებელს მოიცავს. როცა ბაზრის სტრუქტურა ბინების, სანაპირო რაიონების ან უცხოელი მყიდველების სასარგებლოდ იცვლება, ინდექსებიც სხვადასხვა სიჩქარით მოძრაობს.
ეს განსხვავება ახლა განსაკუთრებით მნიშვნელოვანია, რადგან ადგილობრივი საკრედიტო არხი ძლიერდება. იაფი იპოთეკა ადგილობრივი ოჯახების მსყიდველუნარიანობას ზრდის, ხოლო უცხოური მოთხოვნის ნაწილი ადგილობრივ საპროცენტო განაკვეთებზე გაცილებით ნაკლებად არის დამოკიდებული. ეროვნული საშუალო, შესაბამისად, სულ მცირე ორ ძრავას აერთიანებს — შიდა კრედიტსა და გარე კაპიტალს.
ამას ემატება რეგულაციური ფონი. Estate Briefing-მა 5 სექტემბერს დაწერა, რომ კვიპროსი არაევროკავშირის მოქალაქეების მიერ გარკვეული ტიპის ქონების შესყიდვაზე უფრო მკაფიო შეზღუდვებს განიხილავს. ეს ჯერ საბოლოო კანონი არ არის, მაგრამ მნიშვნელოვანია, რადგან CBC თავად ასახელებს უცხოელ მყიდველებს ფასების ზრდის ერთ-ერთ მთავარ ფაქტორად.
პრაქტიკული დასკვნაა, რომ ერთი ეროვნული პროცენტი არ უნდა აღვიქვათ როგორც „კვიპროსის მთელი საცხოვრებელი ბაზარი“. მიმდინარე ციკლი უკეთ იკითხება სამი ცალკე ჭრილით: ადგილობრივი მსესხებლების კრედიტის ღირებულება, უცხოური მოთხოვნის გეოგრაფია და ქონების ტიპი, და კონკრეტული ფასების ინდექსის მეთოდოლოგია.
წყაროები და შეზღუდვები

Central Bank of Cyprus ↗
Official interest-rate statistics · 2026-09-03
Central Bank of Cyprus ↗
Official bank lending survey · 2026-09-02
Central Bank of Cyprus ↗
Official residential property price index · 2026-06-23
Statistical Service of Cyprus ↗
Official house price index · 2026-07-02
Estate Briefing ↗
Internal market context · 2026-09-05
ეს არის კვლევითი მასალა და არა საინვესტიციო, საგადასახადო ან იურიდიული რჩევა. განმარტებები და დაკვირვების თარიღები ყველა მტკიცებას ახლავს.